Автоматизированная банковская система(АБС) — что это и зачем нужна?
Работу современного банка нельзя представить в ручном режиме. Ежедневно проводятся тысячи операций и выполняются запросы. Если бы это все обрабатывалось людьми, то скорость исполнения была бы медленной. Для ускорения проведения транзакций банки перешли на автоматизированную обработку данных. Это увеличило скорость обработки данных в миллионы раз.
Кроме этого, согласно ФЗ «О ЦБ РФ», для всех банков были установлены единые правила учета и отчетности. Они кардинально отличаются от правил для организаций, а также имеют особый план счетов и огромный объем различной отчетности перед ЦБ. Это делает невозможным даже техническое использование привычных систем бухучета. Для упрощения процесса обработки данных и составления отчетности были внедрены автоматизированные банковские системы или АБС. За последние пару десятков лет они претерпели кардинальные изменения.
Что такое АБС?
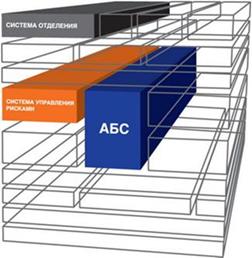
Это совокупность аппаратных и программ средств для создания информационной среды, которая выполняет управленческие и финансовые задачи в условии реального времени. Система является автоматизированной. Это означает, что бизнес-операции проводятся совместно с человеком, который принимает окончательное решение. В отличии от них автоматические системы способны выполнять работу и без участия человека. Полностью автоматических банковских систем пока нет, поэтому почти во всех операциях присутствует человеческий фактор.
- Оборудование. Сюда относятся компьютеры, оргтехника, на которой проводятся различные операции.
- Программное обеспечение. Сюда входит операционная система, серверы, которые обеспечивают работу банковской техники, программы, массивы данных и проч.
Таким образом, АБС представляет собой сложный многофункциональный комплекс программ и техники, который обеспечивает работу всего банка. Расширение банковских структур, увеличение количества офисов и клиентов вызывают необходимость усовершенствования качества и работоспособности АБС. Она должна работать от лицевого счета до формирования всех соответствующих проводок и отражения их на нужном балансе.
Читайте также: Кредитная линия
Модули АБС.
АБС имеет модульную схему построения. Он подразумевает разделение банковской системы на компоненты по функциональному принципу. В зависимости от разработчика модификация модулей может различаться. Рассмотрим стандартную схему, которая встречается чаще всего. Обычно АБС выделяет три слоя обработки данных, в каждом из которых присутствуют свои модули:
- Фронт-офис. Сюда входят модули, которые обеспечивают первичное общение с клиентом, обработку информации на начальном уровне. Сюда относятся платежные требования и поручения, документы клиентов, запросы и проч. На этом уровне сотрудники банка обслуживают клиентов, принимают документы, составляют досье, формируют платежную документацию. Далее информация передается на следующий уровень.
- Бэк-офис. Это средний уровень, куда входят функциональные модули. Через них ведется внутрибанковская деятельность, внутренние расчеты по кредитам, картам, вкладам, управление ценными бумагами, кассовые платежи, межбанковские расчеты и проч. Здесь в программном обеспечении проводятся операции по счетам, обрабатываются поступившие документы, рассматриваются заявки на кредиты. Все результаты поступают на следующий уровень, где проводится их анализ и постановка на учет.
- Счетный офис. Это базисный уровень, куда входят модули по выполнению функций бухучета: учитываются срочные операции, ведется депозитарный учет, балансовый учет активов и пассивов, внебалансовый учет и проч. Здесь сотрудники в ПО формируют отчетность о работе банка, эффективности его показателей, передают информацию в ЦБ на проверку и проч.
Таким образом, широкая клиентская база и разнонаправленность банковского бизнеса не позволяет совершать действия в рамках одной программы или одного модуля. Для слаженной работы модули объединены в многокомпонентные системы. Каждый элемент выполняет определенные функции и обеспечивает сотрудников банка нужной информацией для обслуживания клиентов. Например, клиент сделал досрочное погашение кредита. Для этого сотрудник сформировал заявление на ПДП и платежку на внесение денег (фронт-офис). Затем информация обработалась в расчетном модуле (второй уровень) и была передана для отражения в проводках бухучета (третий уровень). Работа каждого модуля ведется строго в соответствии с правилами и нормами ЦБ РФ.
Читайте также: Вклады Джей Энд Ти Банка — ставки и калькулятор
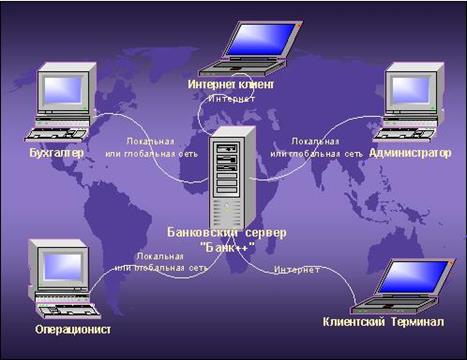
Преимущества модульности АБС.
- Отсутствие дублирования данных. Информация, занесенная в один модуль, может использоваться в другом без ее ввода заново.
- Поэтапное обновление. Если какой-то модуль дал сбой, то его можно устранить без остановки всей системы. Это касается и обновления. Устаревшие компоненты заменяются на новые в одном модуле и подтягиваются в остальные связанные модули.
- Возможность отслеживания каждой операции от начала ввода до отражения на балансе. Операции проводятся через несколько модулей, поэтому почти исключена вероятность ошибки или мошеннических действий. Все данные можно отследить в режиме реального времени.
- Корректный учет операции и формирование отчетности по требованиям ЦБ.
- Оперативное управление и быстрый сбор нужных данных.
- Более высокая эффективность обработки данных за счет распределения по модулям.
Автор статьи, эксперт по финансам
Дмитрий Тачков
Привет, я автор этой статьи. Имею высшее образование. Квалифицированный инвестор. Специалист по финансам и кредитам. Более 3-х лет работал в коммерческих банках РФ. Пишу про финансы более 5 лет. Поставьте пожалуйста оценку моей статье, это поможет улучшить ее.
Сердце банка: что такое АБС и как правильно её выбрать
Автоматизированная банковская система (АБС), или core banking system, — это платформа, которая ставит на автопилот ключевые бизнес-процессы банка: от обслуживания клиентов до подготовки отчётов и работы с регуляторами.
Система ускоряет работу банковских специалистов и замыкает на себе всю операционку. Например, проверит кредитную историю клиента, рассчитает процент по вкладу или составит документы для открытия нового счёта. Сотрудники не тратят на это время.
АБС — высокотехнологичный продукт, поэтому его стоимость варьируется от десяти до нескольких сотен миллионов рублей. Цена зависит от набора возможностей и сопровождения. Необдуманная покупка может дорого обойтись банку.
Десять лет я помогаю кредитным организациям настроить АБС и автоматизировать ключевые бизнес-процессы. В статье расскажу, какие функциональные модули обязательно должны быть в полноценной АБС и как выбрать поставщика, чтобы внедрить систему быстро и без сюрпризов. Разберём всё на примере АБС RS-Bank, в которой работают крупнейшие финансовые компании России и СНГ.
Зачем банкам АБС
Автоматизировать бизнес-процессы и сэкономить время сотрудников. Например, АБС самостоятельно подготовит выписку по счёту, поможет быстрее оформить кредит, примет заявку на выпуск дебетовой карты или начислит проценты по вкладу. Это снижает нагрузку на банк и позволяет быстрее обслуживать клиентов.
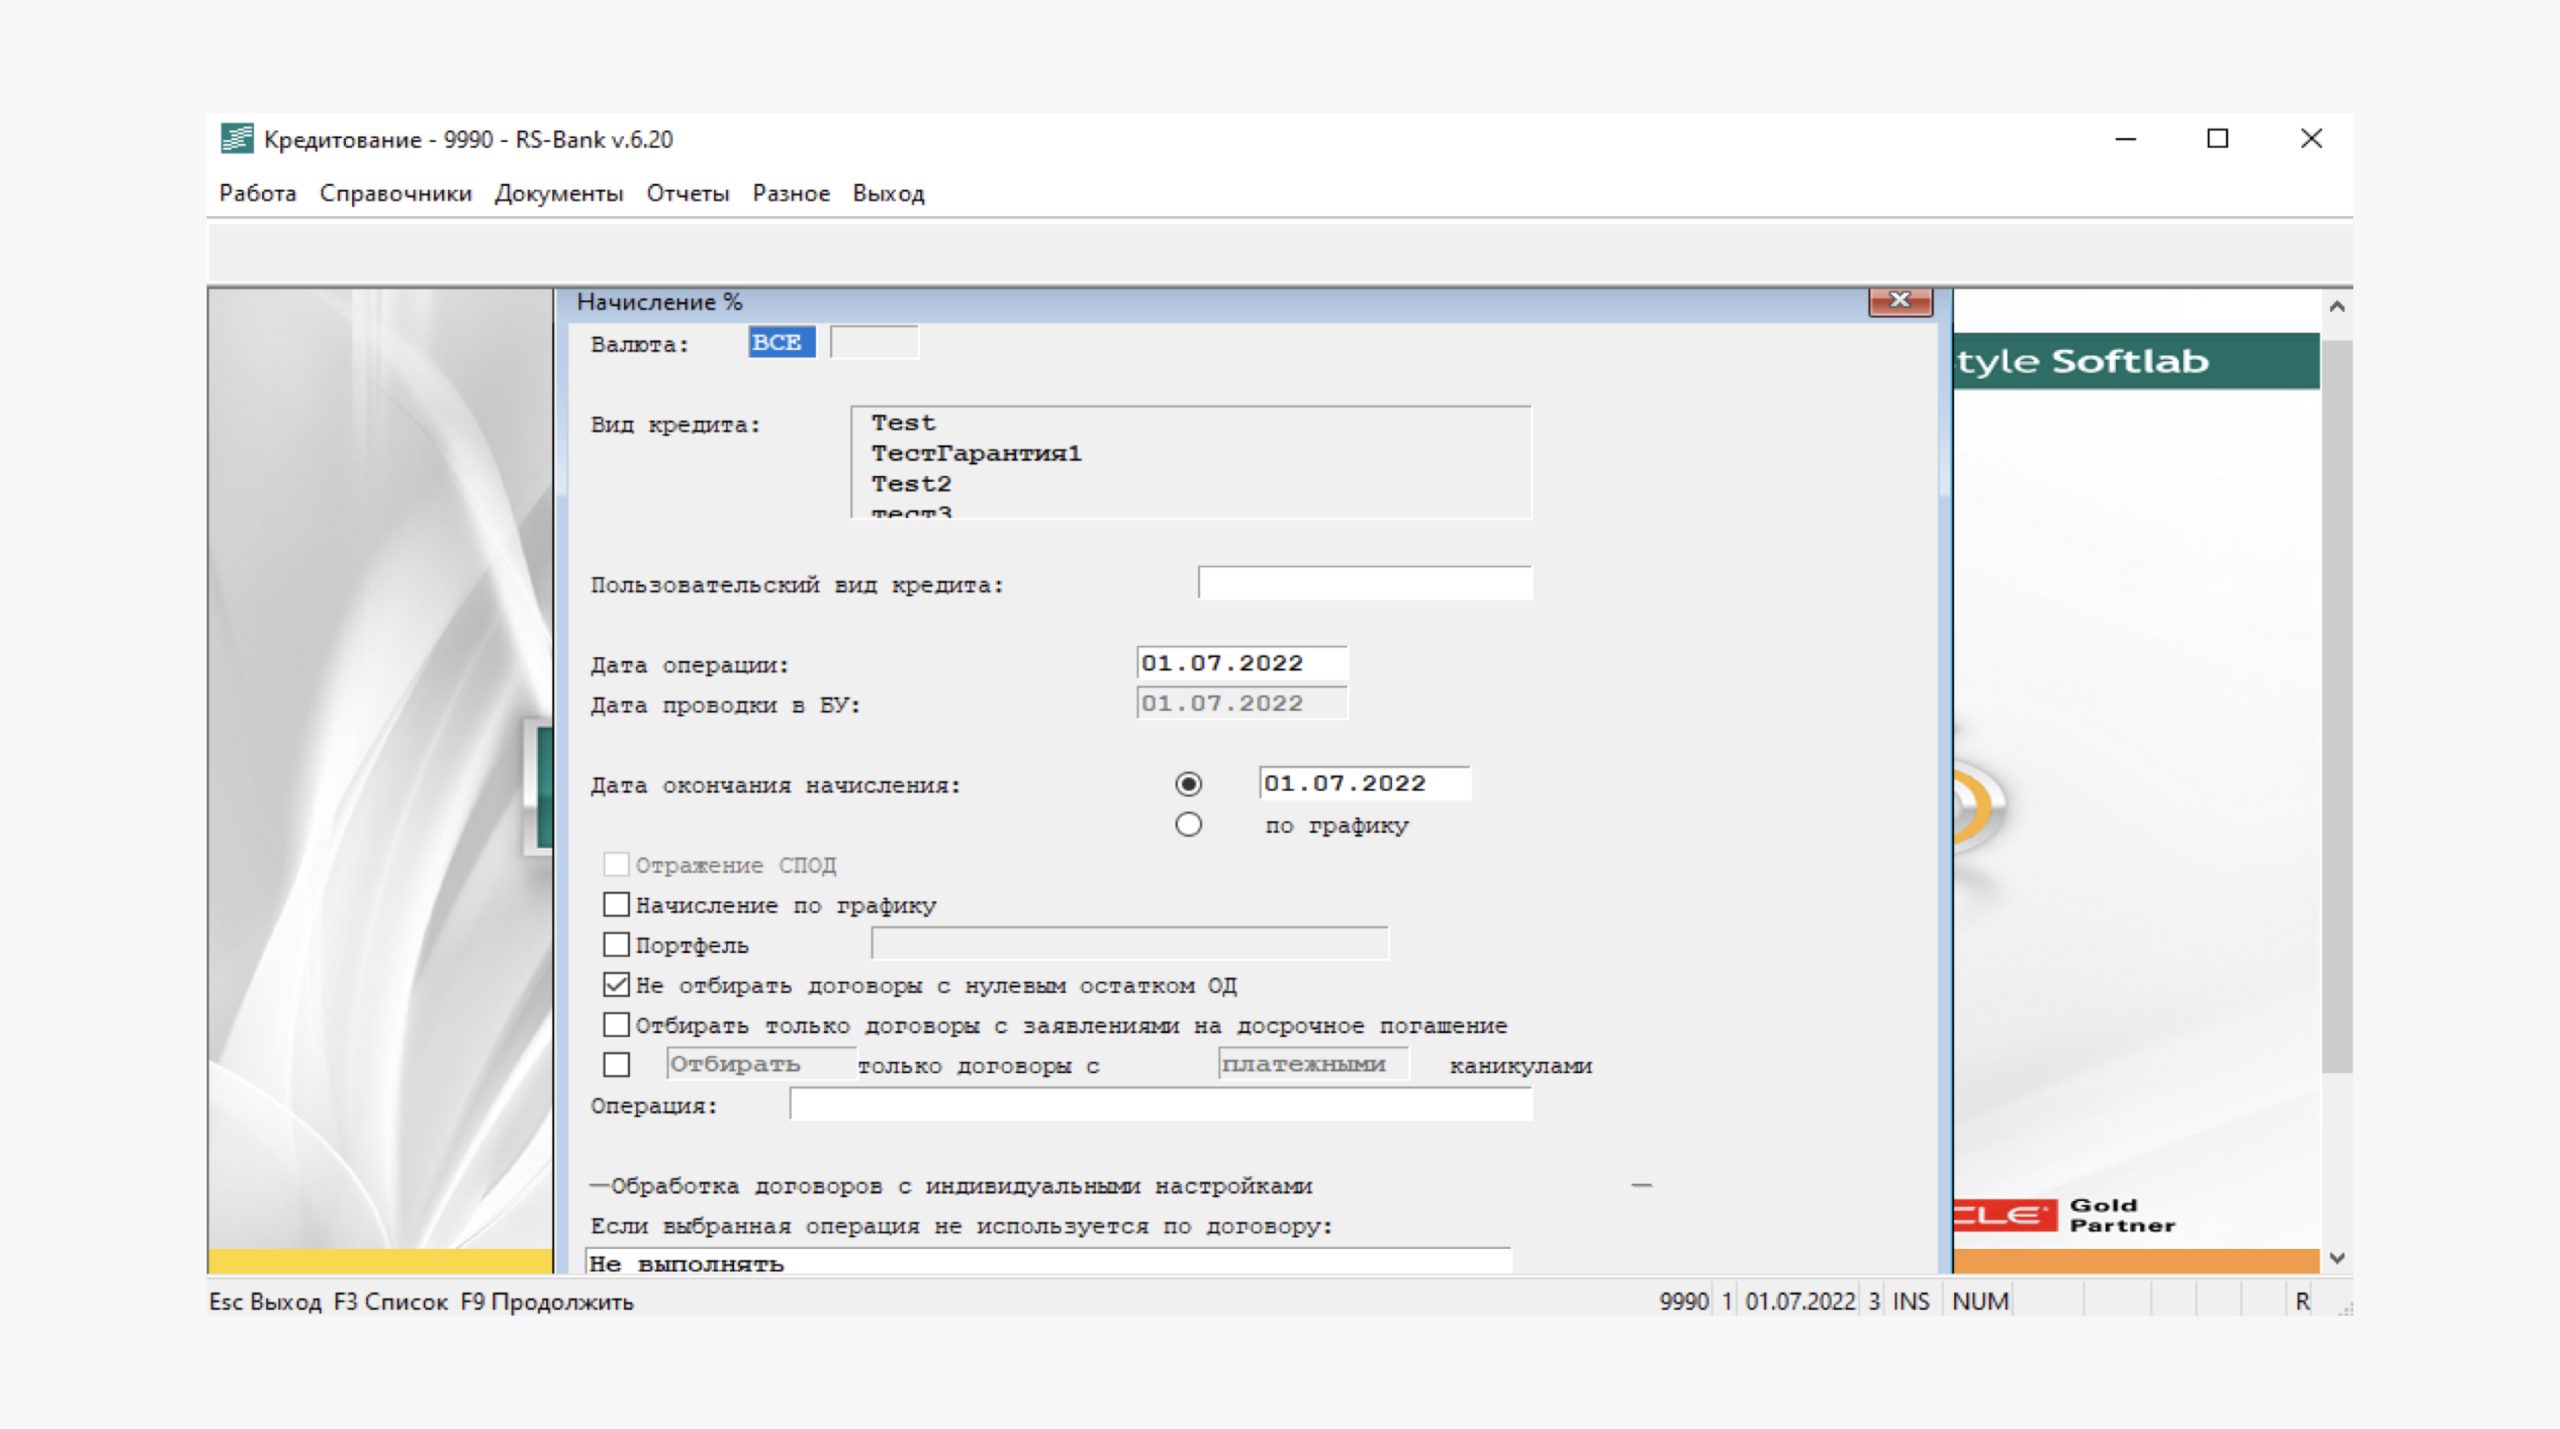
АБС RS-Bank автоматизирует всю работу с клиентами — от расчётно-кассового обслуживания до кредитования
Снизить число ошибок при работе с финансовыми и персональными данными. Например, при переводе денег с одного расчётного счёта на другой операционистам больше не нужно вручную вводить БИК и ИНН. АБС подставит все нужные данные, перепроверит их и отправит деньги точно получателю.
Отчитываться перед Центробанком. Например, передавать данные по обороту банка, кредитным ставкам, переводам и платежам клиентов, транзакциям, вкладам, депозитам и ценным бумагам. Ещё автоматически вести бухгалтерский учёт.
Ускорить работу с госорганами и сократить бумажный документооборот. АБС обменивается данными с МВД, налоговой, пенсионным фондом, росреестром и другими ведомствами, чтобы проверить клиентов или отчитаться перед надзорными органами. Например, посмотреть, не скрывается ли ИП от налогов, получить ИНН клиента или проверить актуальность его паспортных данных.
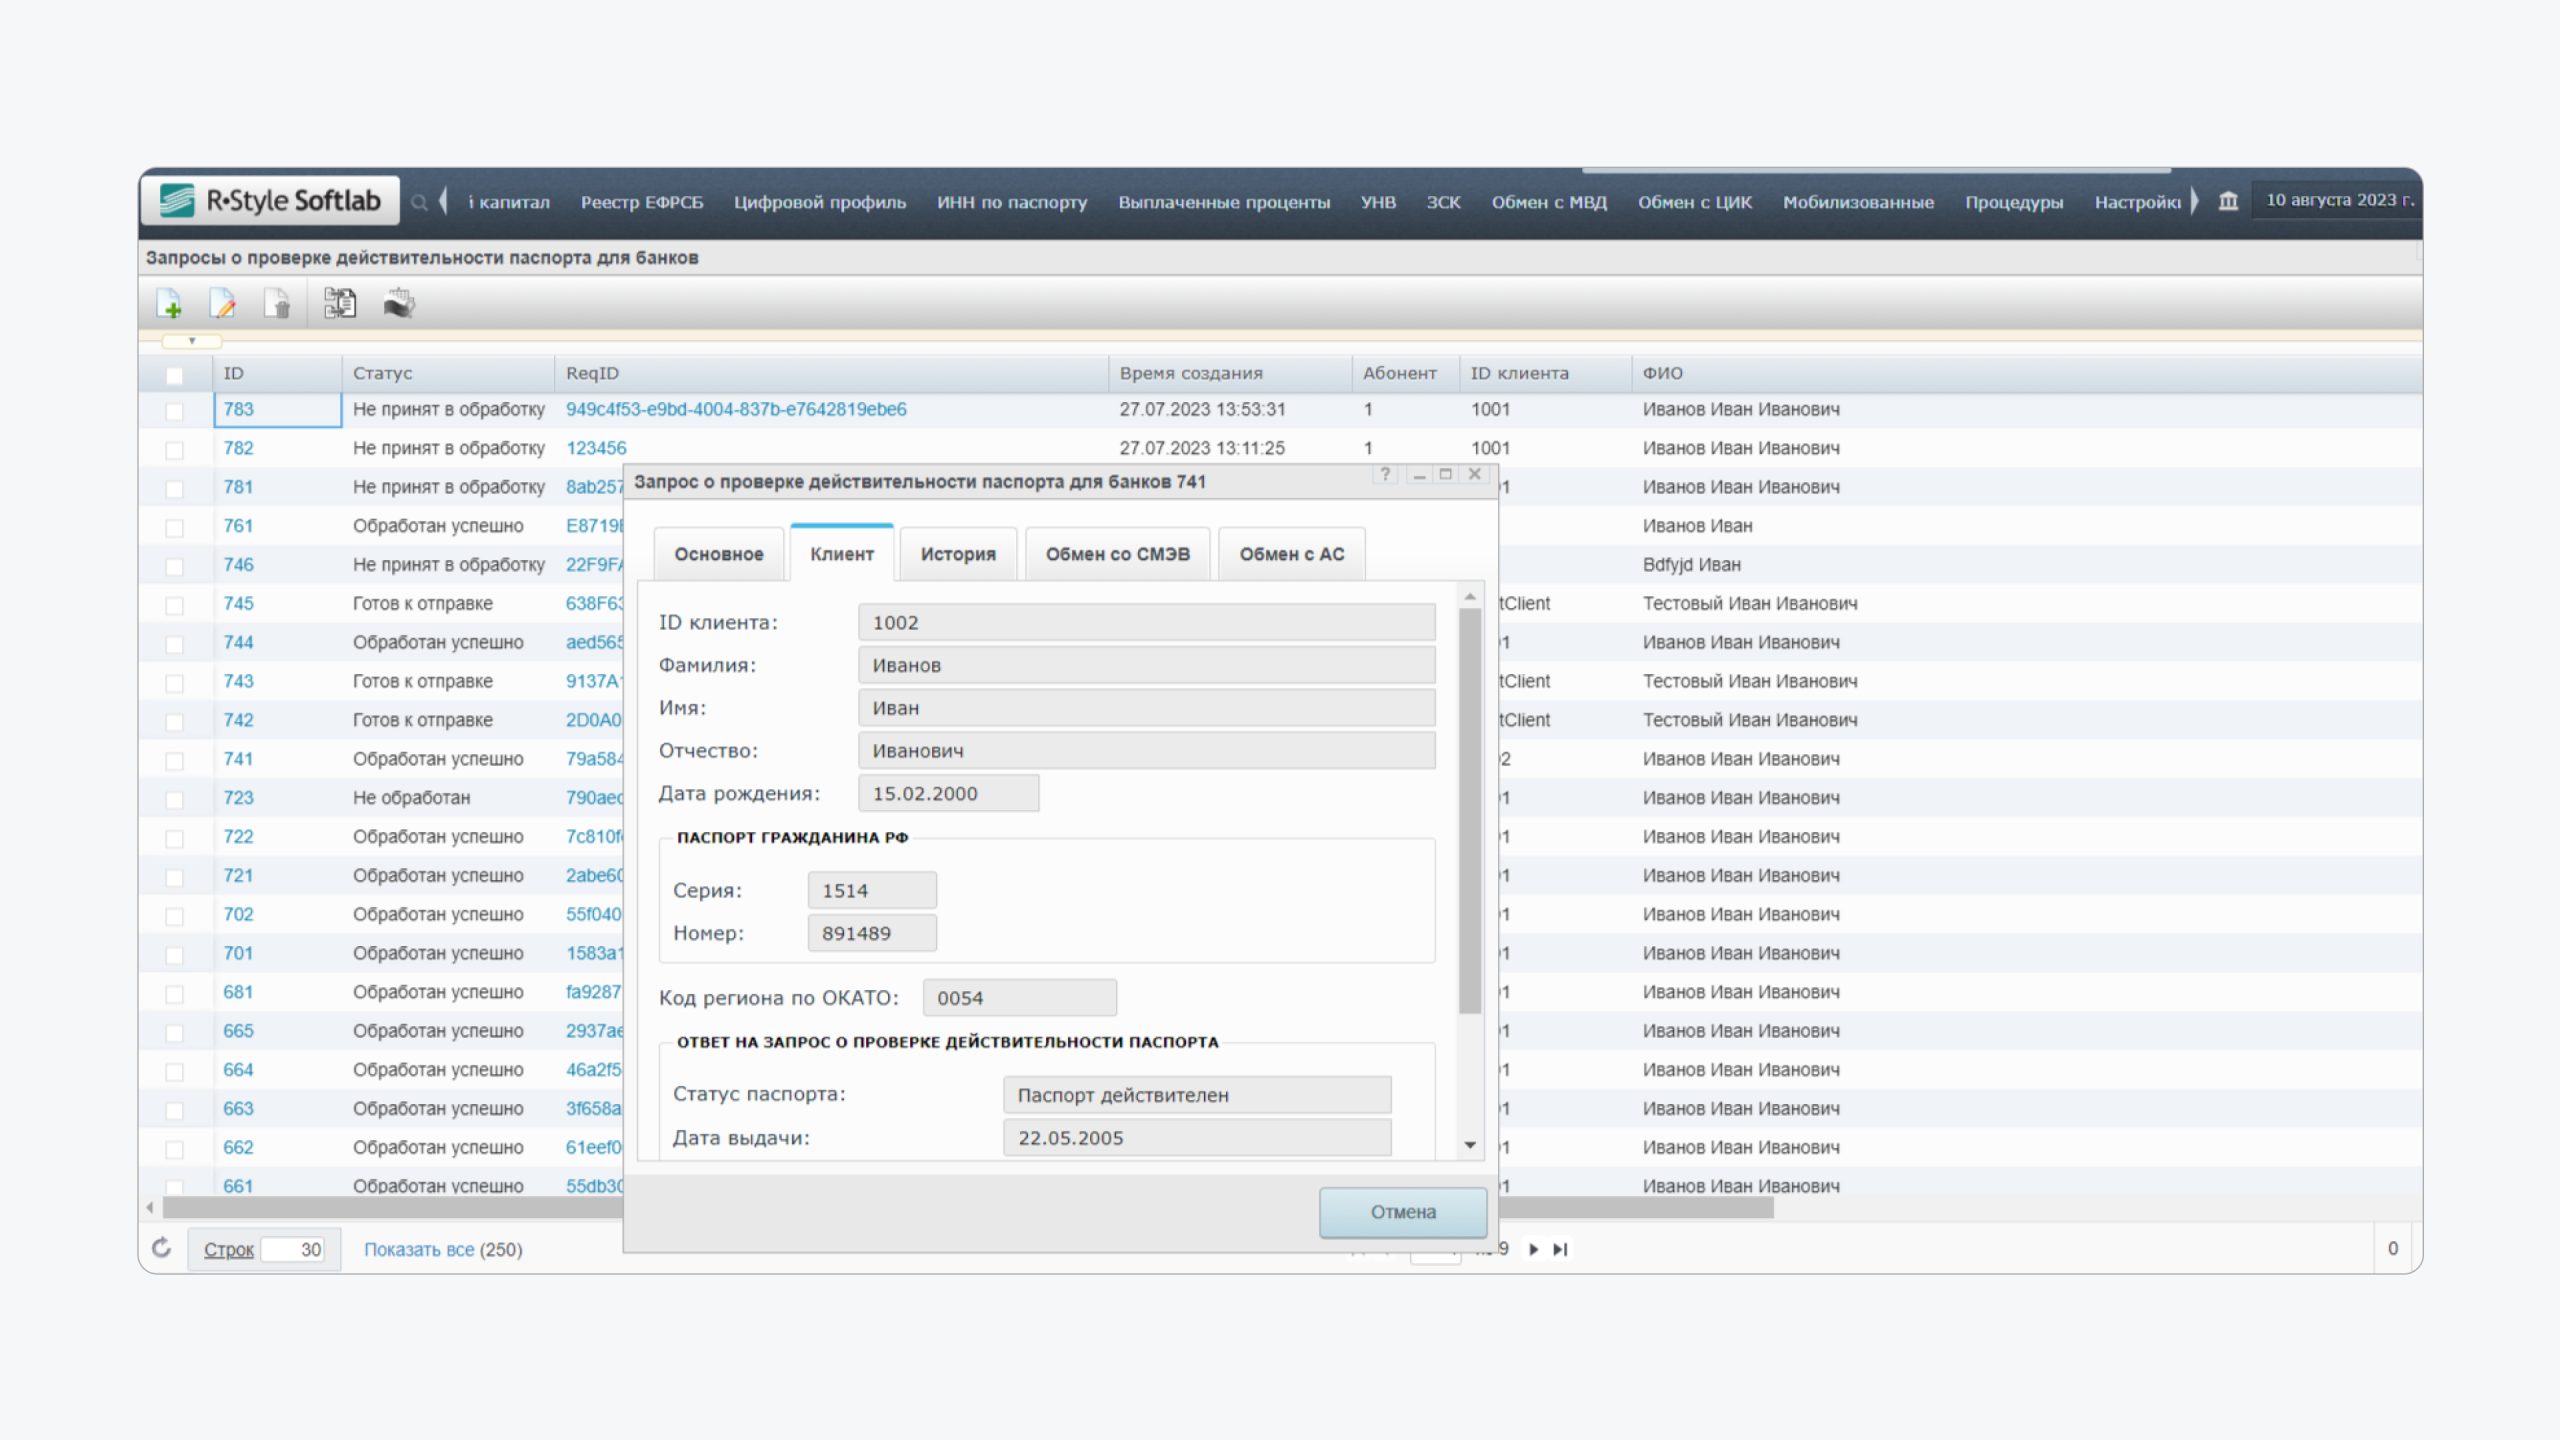
RS-Bank соберёт от госорганов всю информацию по клиенту — от ИНН до кредитной истории и банкротства
Хранить информацию в одном месте — от Ф. И. О. клиента и его паспортных данных до открытых счетов и финансовых операций. Вести централизованный учёт независимо от количества филиалов.
Сократить издержки при найме персонала. Часть банковских операций замкнёт на себе АБС.
Создать АБС самому или купить готовую: что выгоднее для банка
Автоматизированная банковская система — технически сложный продукт. Чтобы создать такой сервис, нужна опытная команда архитекторов, проектировщиков, программистов и тестировщиков.
Важно понять, как выстроить архитектуру системы, какие инструменты понадобятся банку, по какому принципу они работают и соответствуют ли российскому законодательству. На исследование и сбор требований уйдёт время, по моему опыту, от года. Сроки зависят от зрелости бизнес-процессов банка, подхода и организации процесса.
Систему кто-то должен обслуживать. Поэтому понадобится штат администраторов, которые проследят за стабильностью работы АБС или создадут дополнительные отчёты по новым требованиям Центробанка.
При создании АБС с нуля только на содержание сотрудников разработки понадобятся миллионы рублей. Например, средняя зарплата программиста в Москве — 150 000 ₽ без вычета налогов и страховых взносов. В год получается 1 800 000 ₽. Для запуска проекта, по опыту, понадобятся 20 таких специалистов.
Создавать свою систему, на мой взгляд, нецелесообразно. Это дорого, долго и сложно. Банк потратит десятки миллионов рублей и несколько лет на разработку решения, которое рискует устареть к моменту выпуска. Ведь за это время изменится законодательство, появятся новые требования ЦБ. Выгоднее приобрести готовую АБС и за несколько месяцев настроить под свои задачи.
На что обратить внимание при выборе АБС
АБС состоит из функциональных модулей, каждый из которых решает конкретную задачу. Например, автоматизирует расчётно-кассовое обслуживание юридических лиц, помогает выдавать кредиты, обмениваться данными с госорганами или торговать ценными бумагами. Банк может купить систему целиком или отдельные модули — всё зависит от направлений, которые он хочет автоматизировать.
Расскажу об обязательных инструментах, которые должны быть в каждой серьёзной АБС.
Ядро системы со справочниками и базами данных. Ключевой инструмент для любого банка. Здесь хранятся нормативно-справочная информация, картотека клиентов, данные по банковским продуктам, платежам, начислениям, комиссиям, кредитам и переводам. По ним банк составляет аналитические отчёты, которые помогают развивать бизнес и отчитываться перед ЦБ и госорганами.
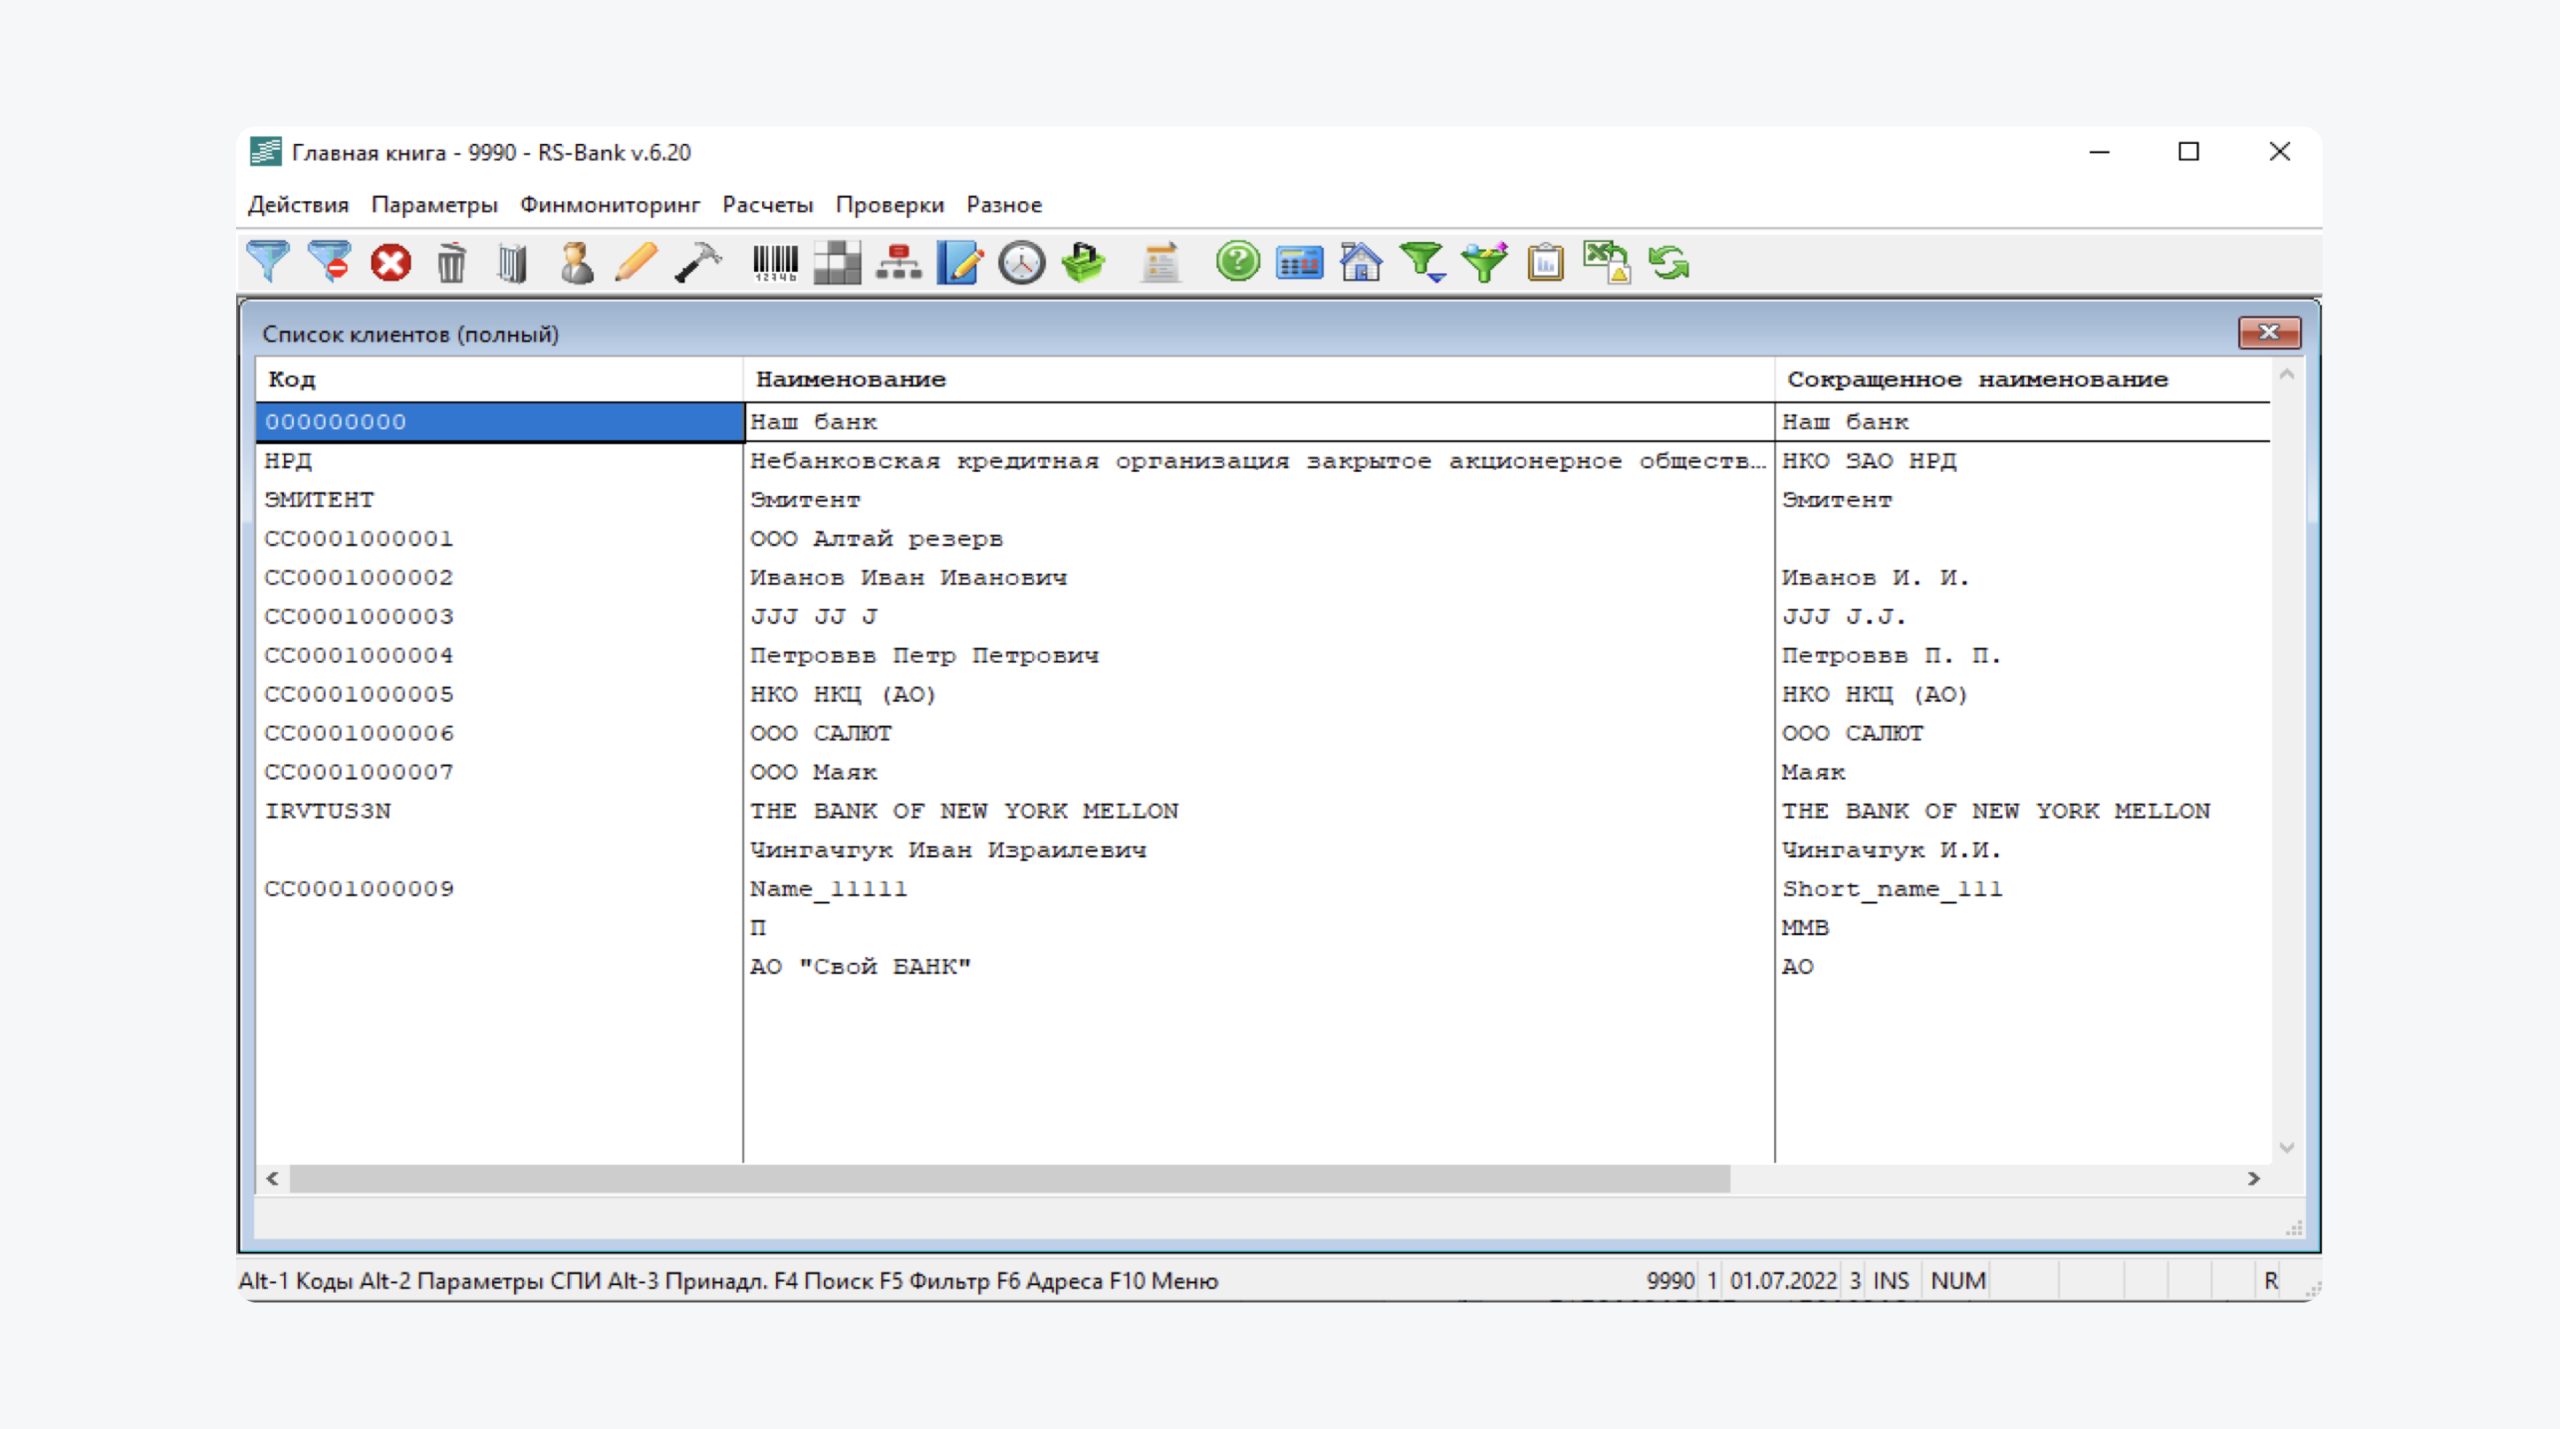
В модуле «Главная книга» RS-Bank хранятся общесистемные справочники, данные по клиентам и операциями
Отчёты. Каждый банк ведёт аналитику и составляет отчёты, чтобы отслеживать динамику бизнеса, работать с бухгалтерией и передать данные регулятору. За это отвечает отдельный модуль. Например, в RS-Bank есть инструмент RS-Reporting, который помогает отчитываться перед ЦБ и создаёт три типа отчётов: аналитические, синтетические и сервисные. Например, составит инвентарную опись лицевых счетов, соберёт данные об исправительных оборотах или подготовит ведомость о начисленных процентах по вкладам.
Кредитование. Модуль помогает автоматизировать работу с выдачей займов физическим и юридическим лицам: принимает заявки, проверяет кредитную историю, подбирает условия и сроки кредита, рассчитывает проценты и следит за графиком платежей. Кредитные эксперты не тратят на это время.
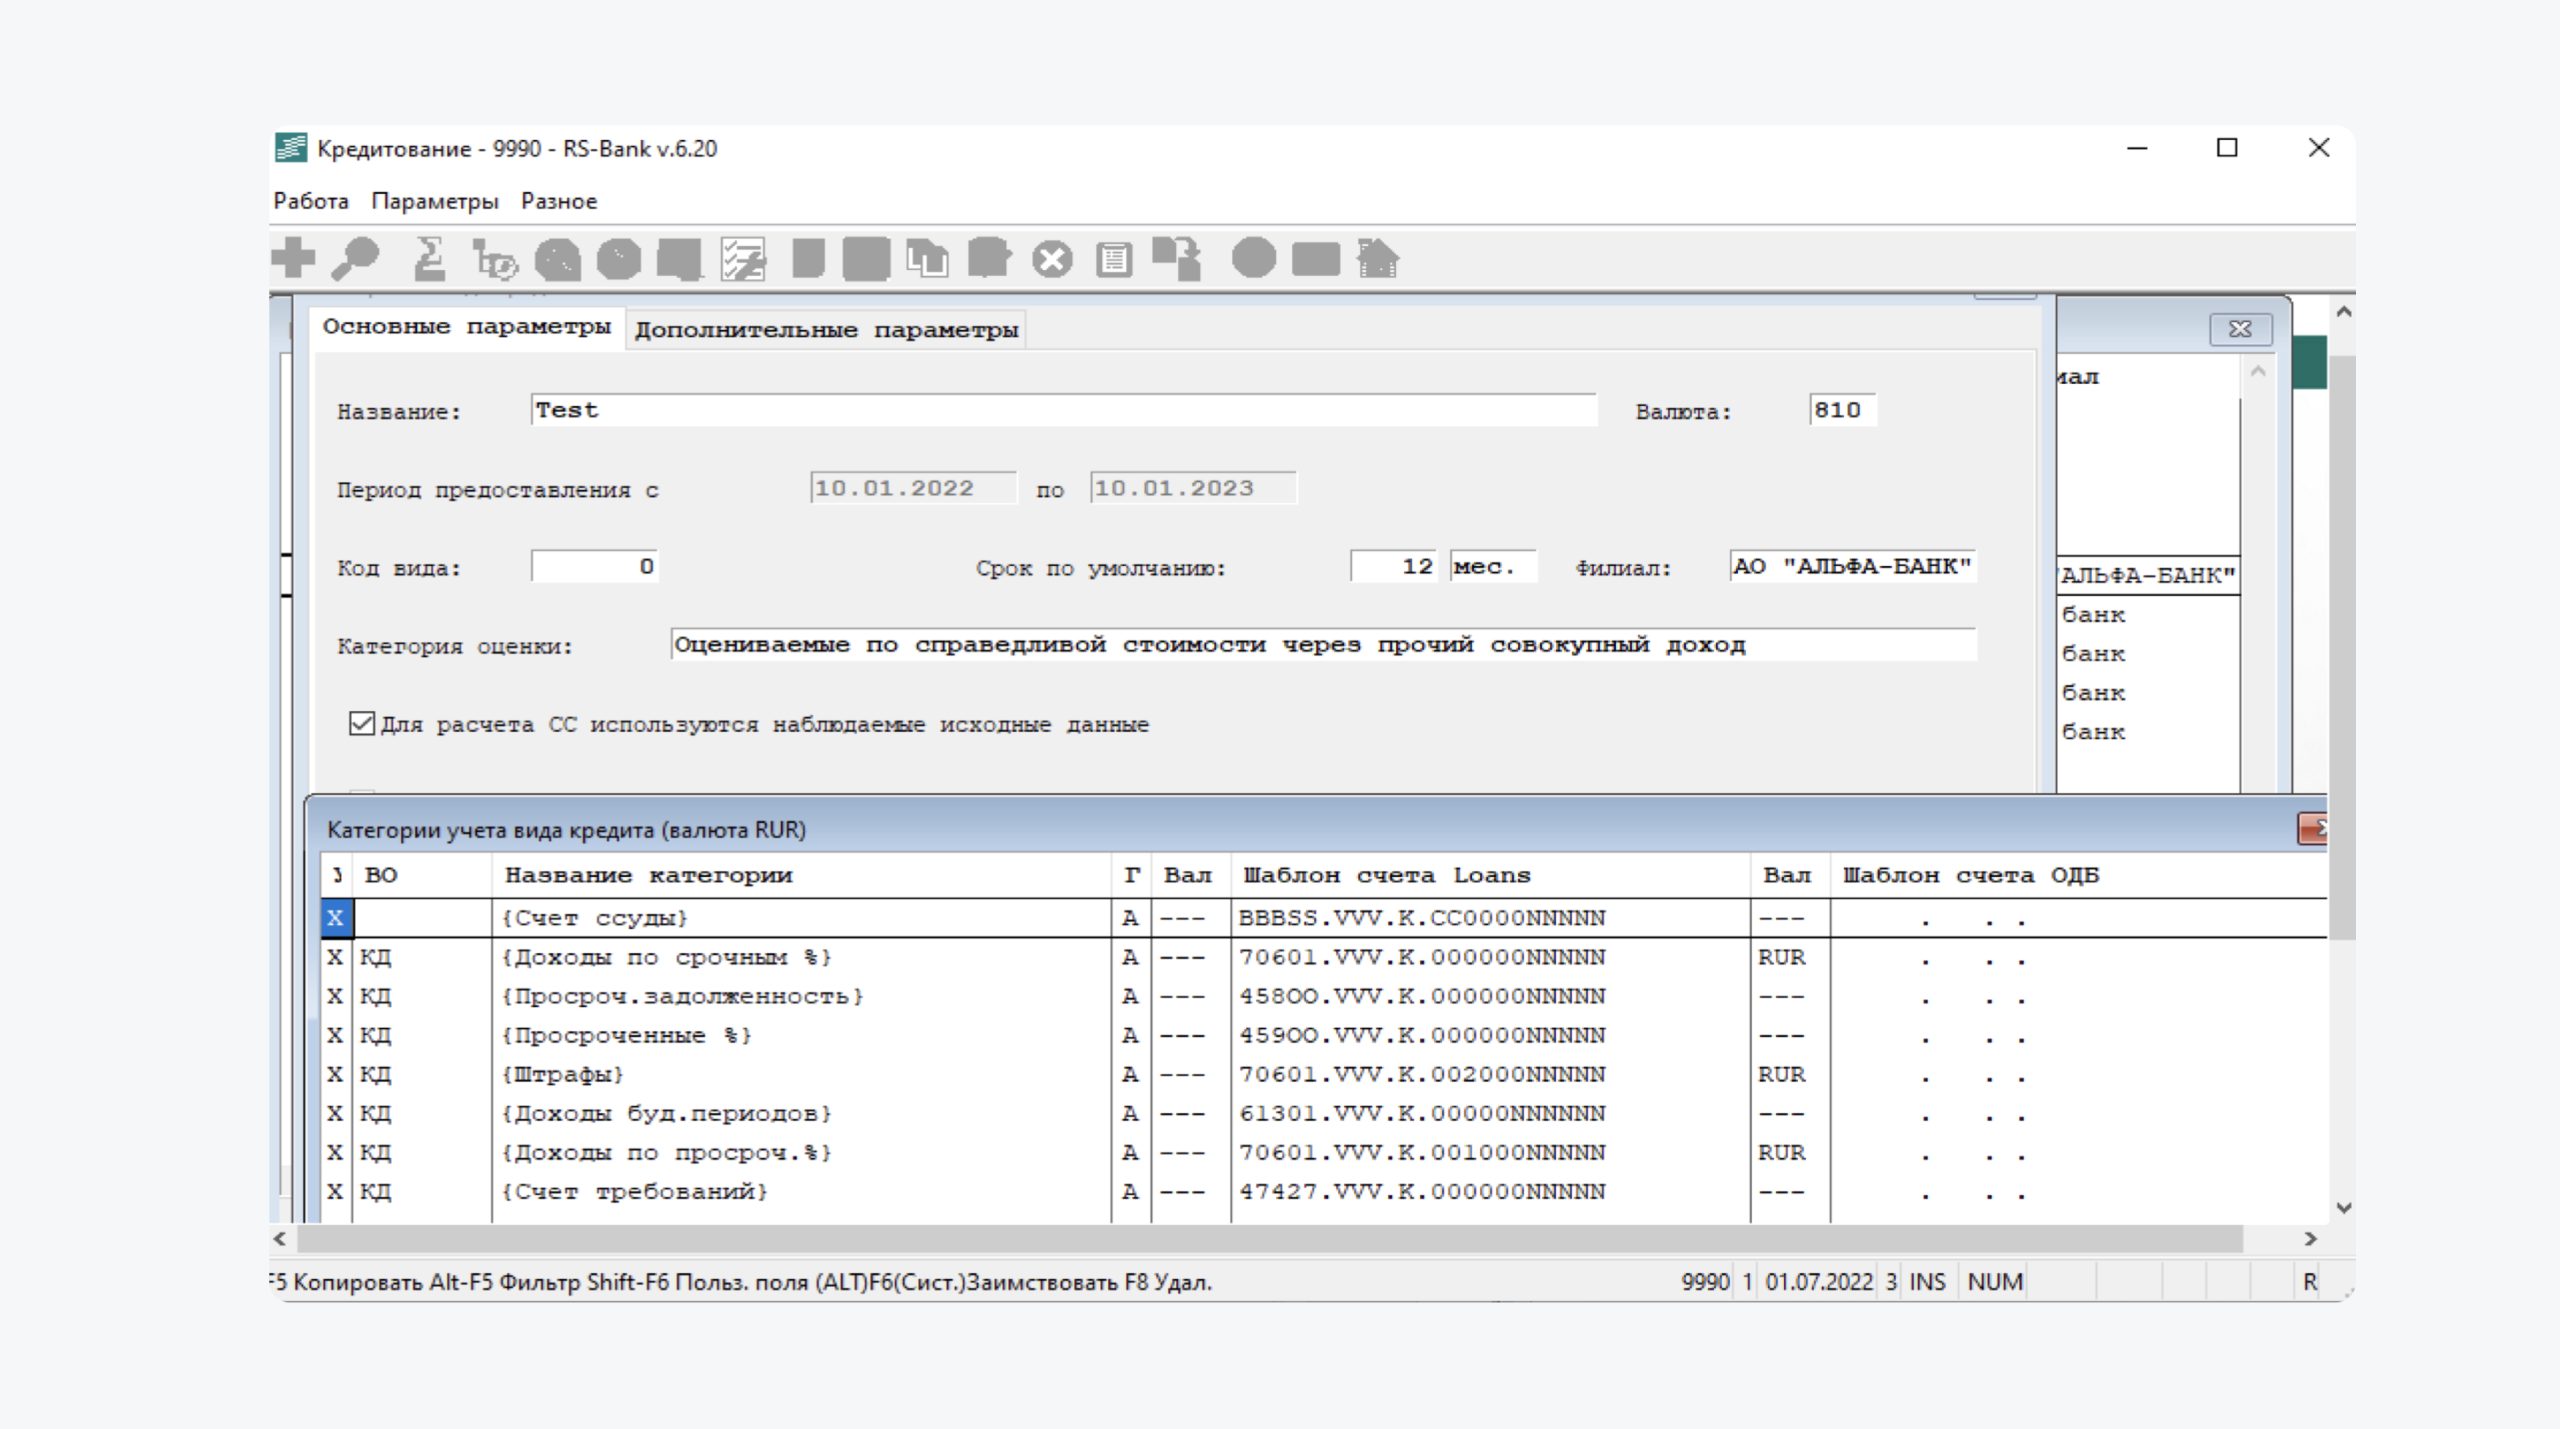
RS-Bank поможет управлять всеми кредитами. Например, рассчитает график платежей и покажет задолженности
Обслуживание физических лиц. АБС проконтролирует денежные переводы, обмен валюты по курсу и оплату услуг, откроет вклад или депозит для клиента, рассчитает процент по ипотеке, составит нужную выписку и откроет сейфовую ячейку.
Обслуживание юридических лиц. Отдельный модуль по работе с самозанятыми, ИП и компаниями. Решает ключевые задачи по направлению — от расчётно-кассового обслуживания и документарных аккредитивов до бухгалтерии.
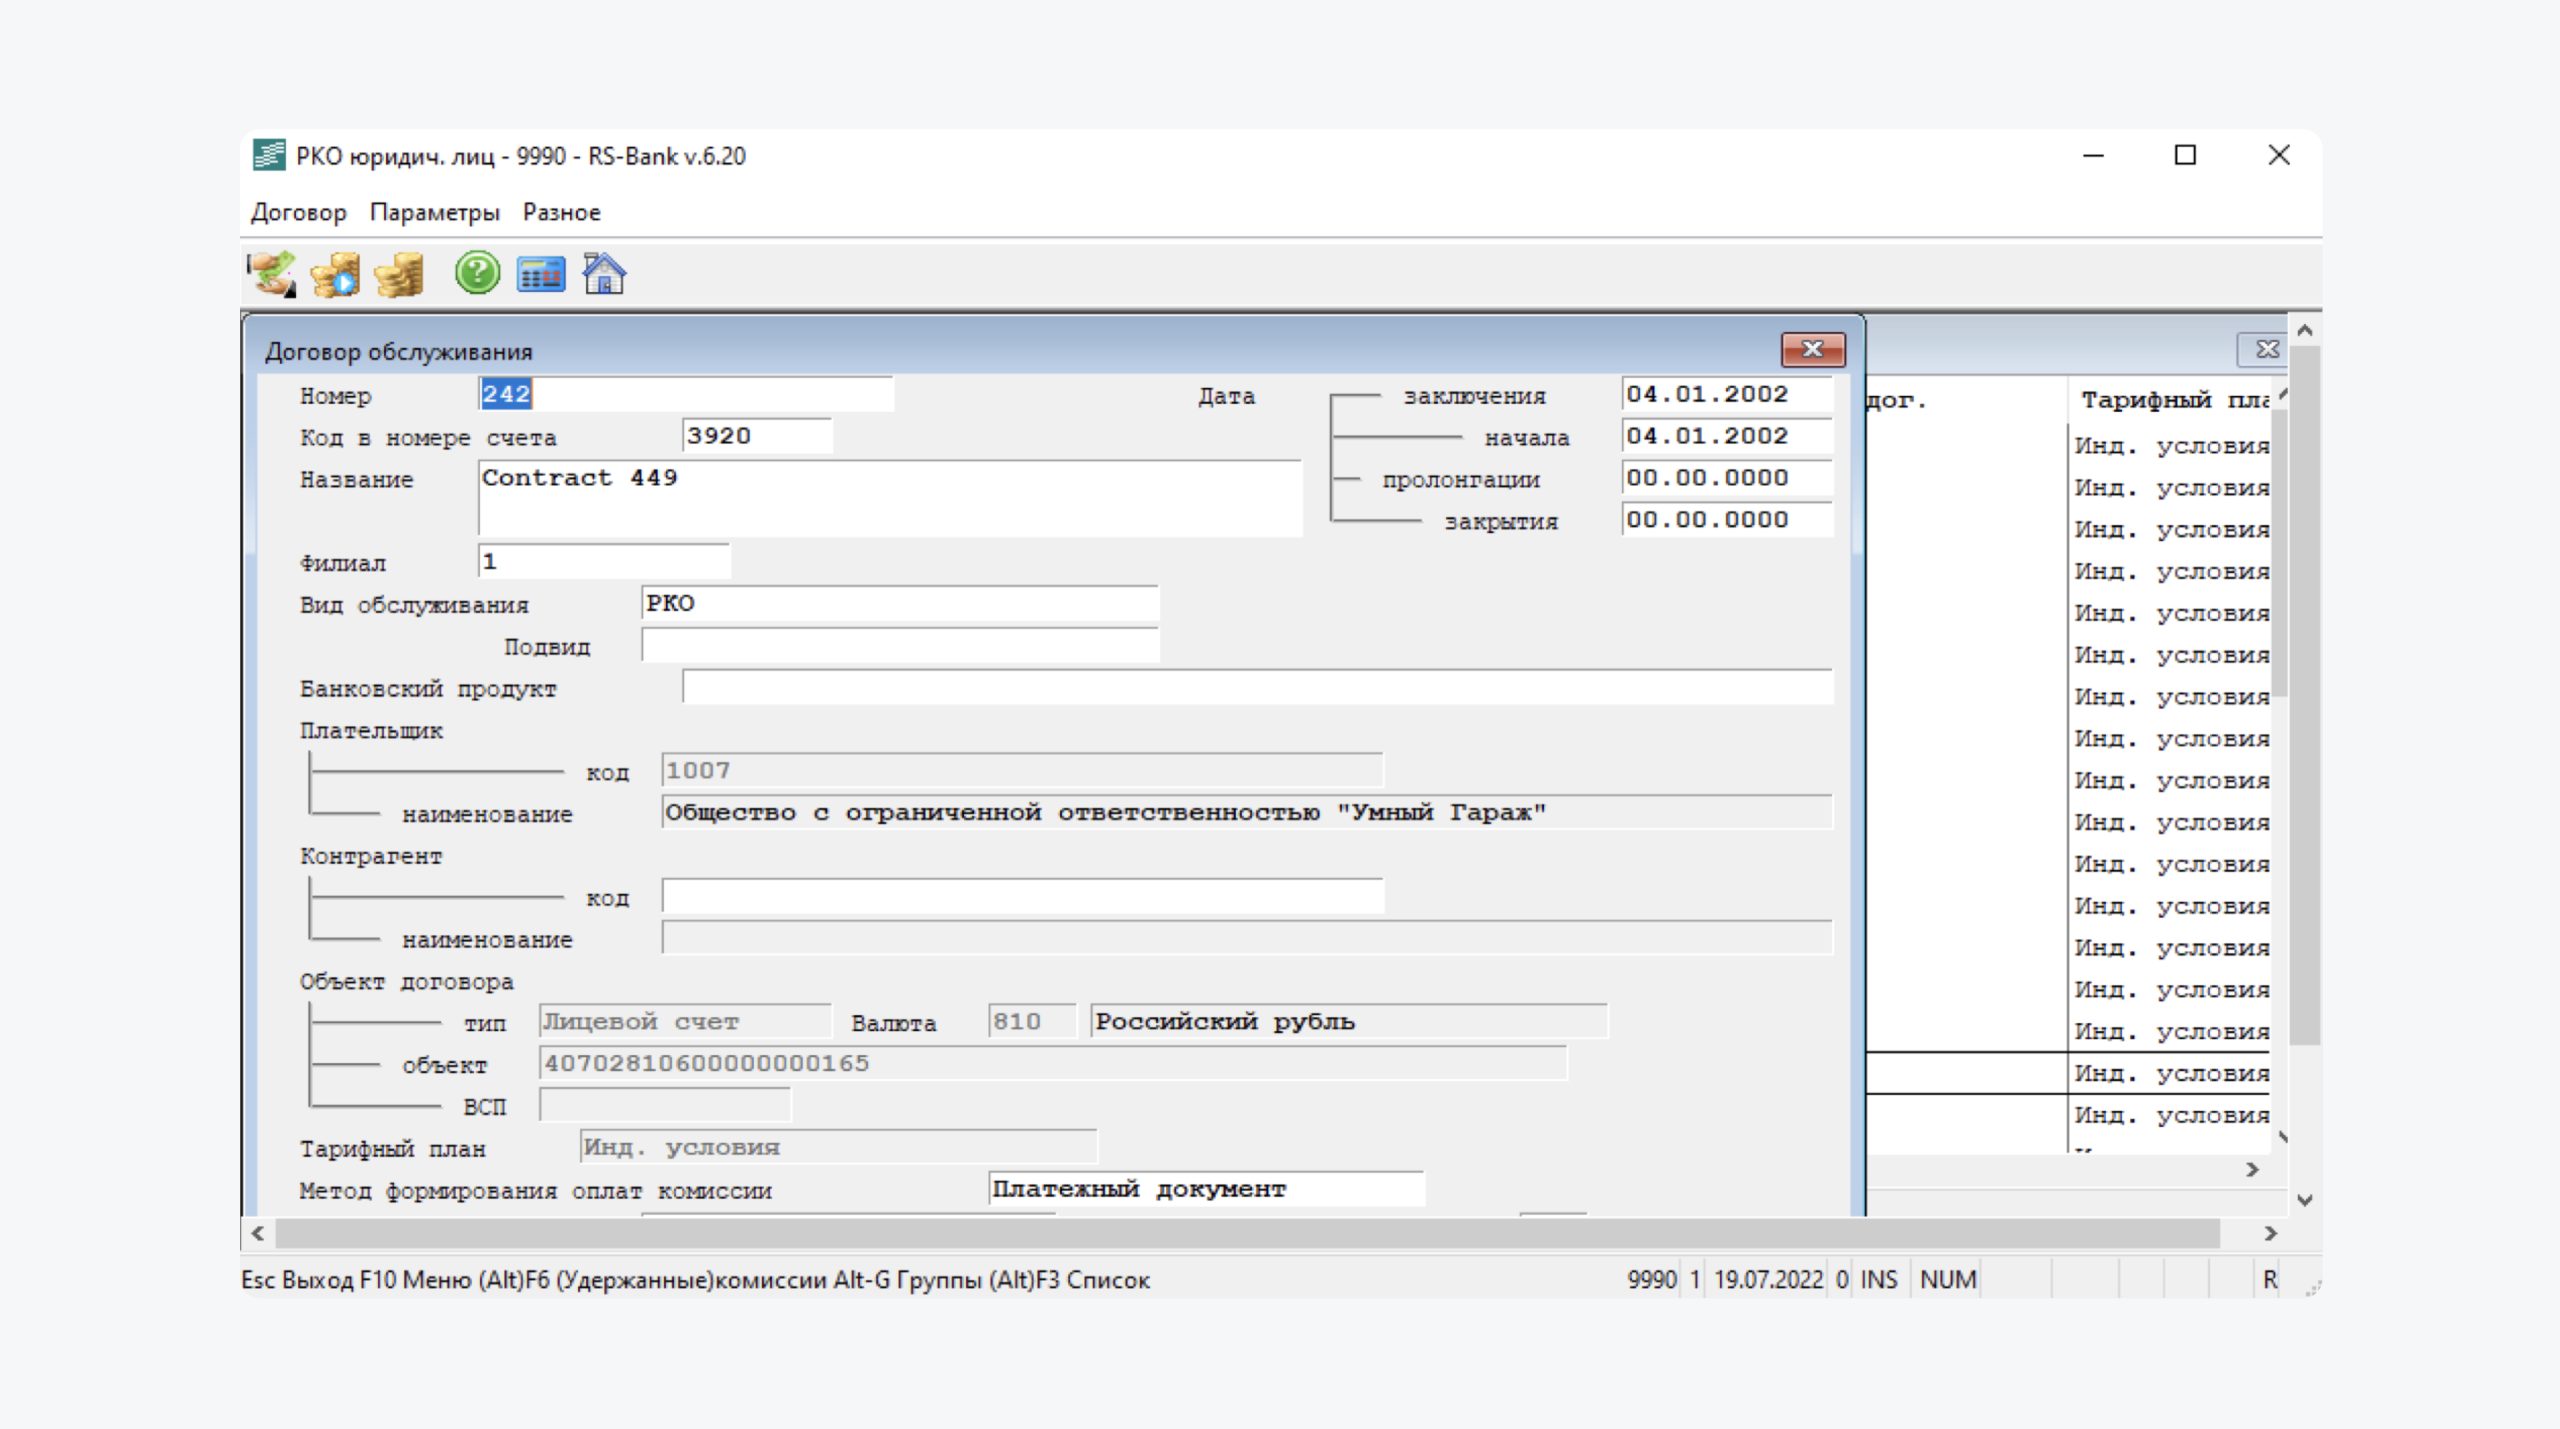
RS-Bank закрывает все задачи по работе с юрлицами — от ведения счетов до бухгалтерского учёта
Финансовый мониторинг и документооборот. Сервис сам оценит рейтинг надёжности каждого клиента, прежде чем открыть счёт или выдать кредит. Для этого проверит человека до мелочей по базам госорганов — от налоговой до МВД. Ещё автоматизирует документооборот с надзорными ведомствами.
Обмен данными с госорганами. Этот модуль автоматически выгружает данные из государственных информационных систем: ГИС ЖКХ, налоговой, пенсионного фонда, росреестра и других. Сотрудники банка не тратят на это время.
Работа на финансовых рынках. Сервис сопровождает сделки с акциями, облигациями и паями, ведёт учёт векселей, рассчитывает стоимость внебиржевых контрактов, налог на прибыль или НДФЛ, ведёт реестр векселей.
Чтобы не переплачивать, лучше выбирать инструменты, отталкиваясь от задач, которые планирует решать банк.
Как выбрать поставщика АБС: основные критерии
Опыт и портфолио. Бывает так: банк выбирает поставщика, который называет самую низкую цену, и запускает с ним проект. Потом жалеет. Исполнитель срывает сроки или выпускает сырую систему, которая не соответствует ожиданиям заказчика.
Чтобы не было сюрпризов, по моему опыту, лучше выбирать компании, которые давно на рынке. Важно также изучить портфолио: какие банки в клиентах и какого масштаба их бизнес.
Это поможет понять, насколько система подойдёт под ваши задачи. Например, R-Style Softlab создаёт технологии для финансовых организаций с 1994 года. В клиентах 300 банков и страховых компаний России и СНГ.
Сопровождение. АБС нуждается в сопровождении. Необходимо следить за стабильностью и уязвимостью, добавлять новые функции, обновлять существующие типы отчётов и создавать новые по требованию ЦБ. Хороший подрядчик берёт всё это на себя. Например, команда R-Style Softlab оказывает банкам комплексную техподдержку. Инженеры работают в шести часовых поясах, что позволяет оперативно отвечать на запросы клиентов по всей России и СНГ.
Импортозамещение. Важно, чтобы АБС была совместима с российскими технологиями. Например, работала на операционке РЕД ОС или Astra Linux. А вместо системы управления базой данных Oracle подошли бы российские СУБД от Postgres Professional, «Ред софт» или «Аренадата софтвер».
Чтобы проверить совместимость с российским ПО, запросите у разработчика сертификаты соответствия. Если их нет, это тревожный знак. С такой компанией я бы не советовал сотрудничать.
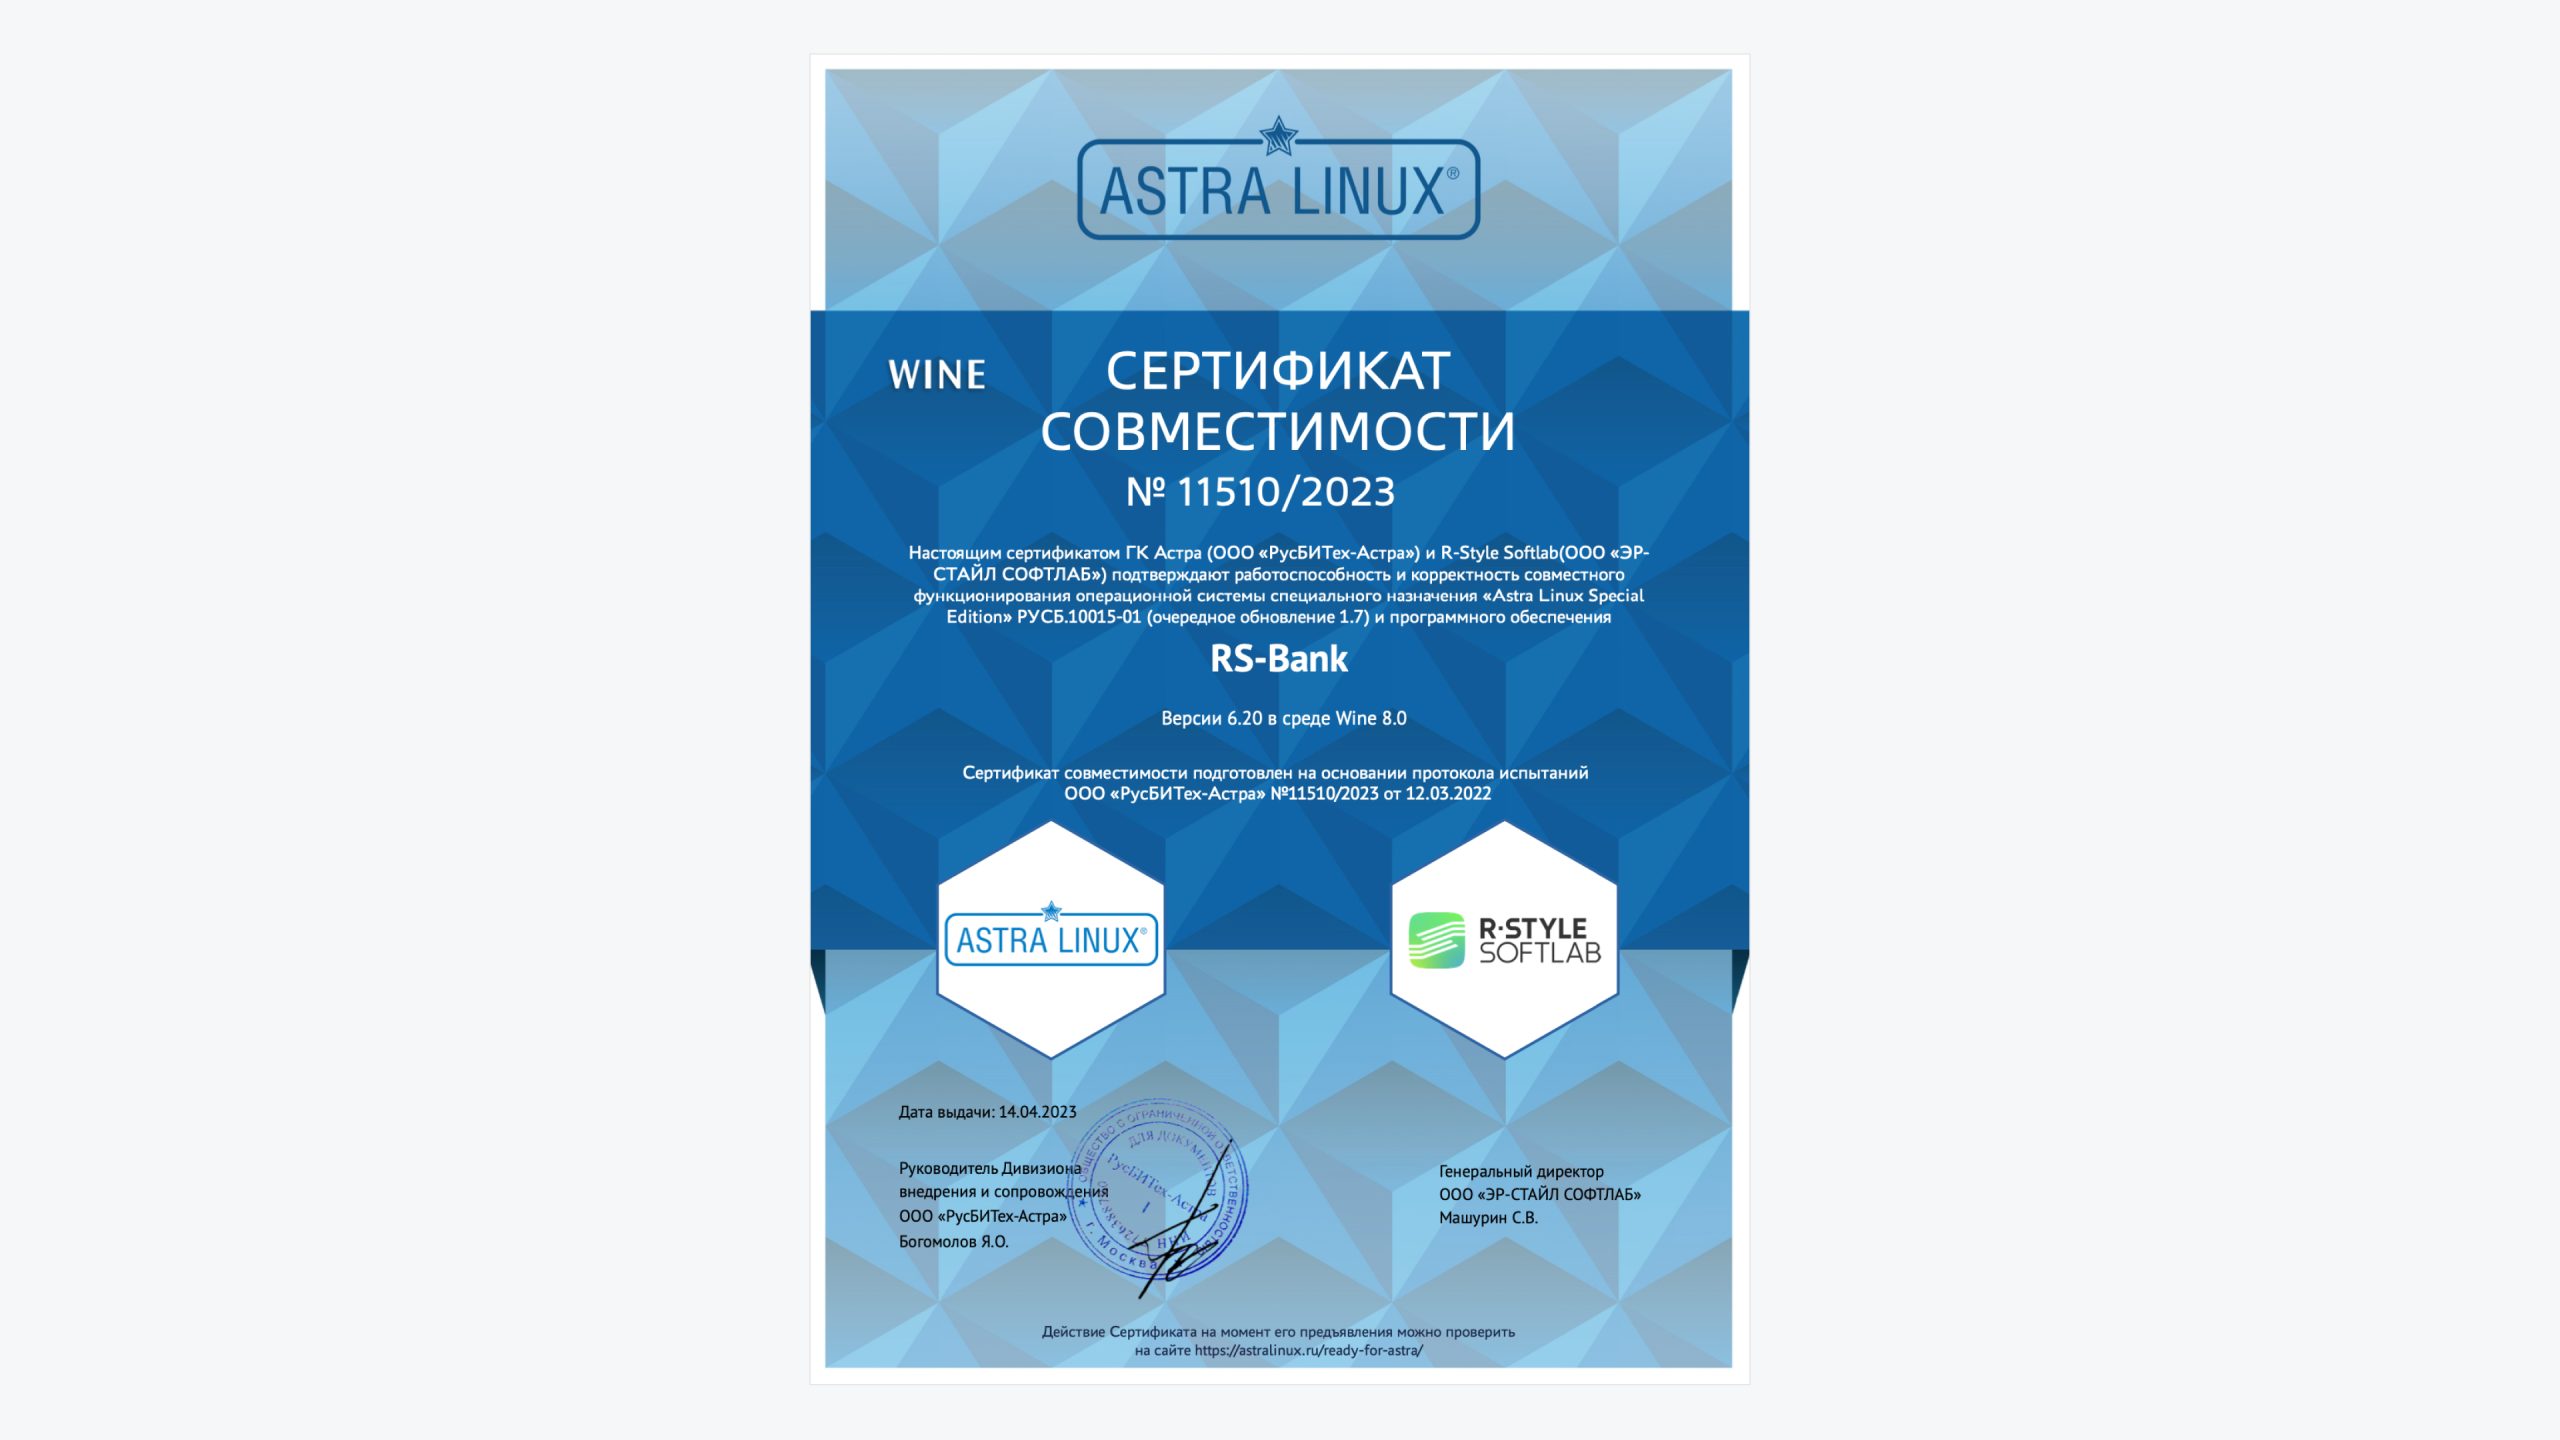
Например, RS-Bank работает на востребованных отечественных СУБД и операционных системах
Масштабируемость АБС. На старте банк может автоматизировать только одно направление. Например, кредитование юридических лиц. Со временем бизнес будет расти и появятся новые процессы, которые хочется тоже переложить на машину. Поэтому важно выбирать поставщика, АБС которого в перспективе может закрыть все задачи банка. Иначе придётся начинать всё заново: искать решение, подрядчиков и, возможно, менять одну АБС на другую.
Например, RS-Bank поддерживает открытый язык программирования R-Style Language (RSL), который позволяет программистам банка доработать систему под задачи бизнеса: изменить интерфейс, добавить новые инструменты и отчёты.
Единый реестр ПО. Если банк работает в России, советую выбирать АБС из единого реестра отечественного ПО — это список отечественных программ, проверенных Минцифрами. По закону весь госсектор должен использовать в работе только программы от российских разработчиков. В том числе банки.
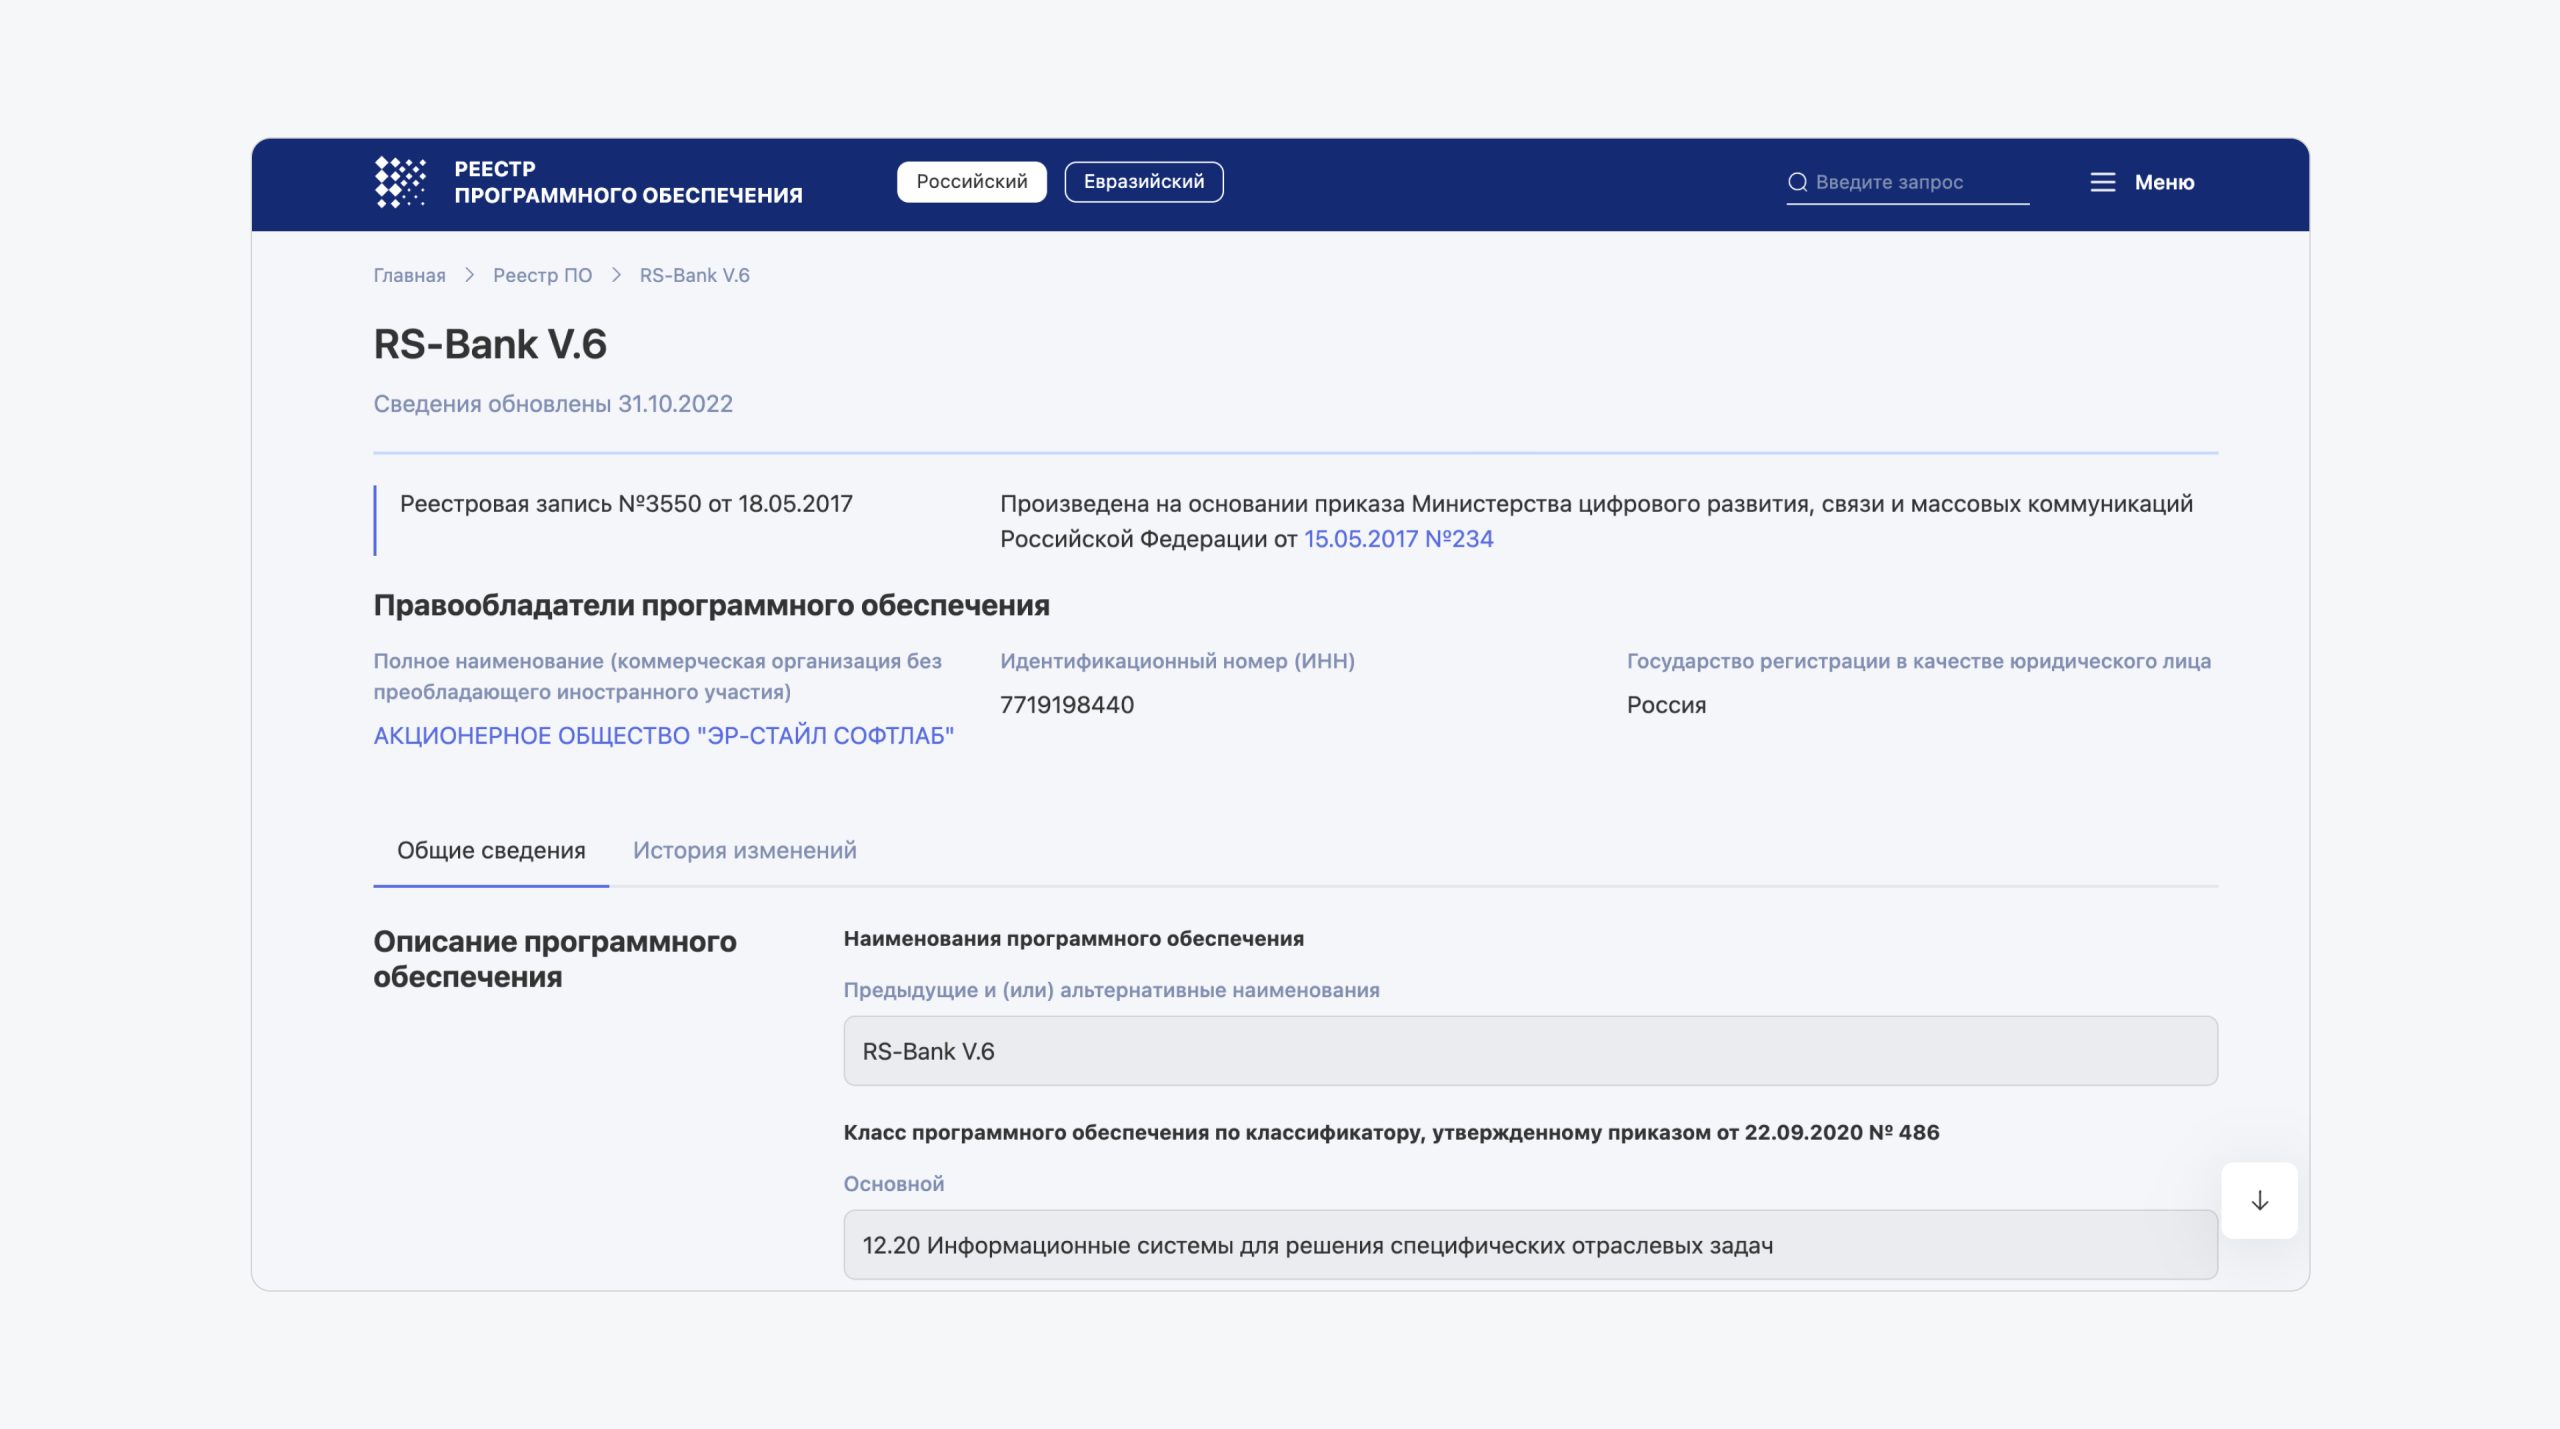
АБС RS-Bank входит в единый реестр отечественного ПО
Соответствие АБС российским стандартам указано на сайте реестра ПО — достаточно ввести её название в поиске.
Лицензии защиты. Поскольку в АБС хранятся персональные данные клиентов, она должна быть защищена. За это отвечает разработчик системы.
Если вы ведёте бизнес в России, важно, чтобы у подрядчиков были лицензии ФСТЭК и ФСБ. Они гарантируют, что подрядчик знает, как обеспечить безопасность данных клиентов банка в рамках законодательства.
Как выбрать АБС: коротко
- АБС — это модульный продукт. Поэтому её не обязательно покупать целиком — можно взять инструменты, которые решают конкретные задачи банка.
- Если банк ведёт бизнес в России, стоит выбирать АБС из единого реестра отечественного ПО. Это гарантирует надёжность поставщика и позволяет наладить работу с клиентами в рамках российского законодательства.
- Изучите портфолио поставщика перед покупкой системы: сколько банков у него в клиентах и какого масштаба. Это поможет понять, подойдёт ли система для вашего бизнеса и задач.
- АБС должна работать на отечественных технологиях в рамках импортозамещения. Поэтому уточните у подрядчика, совместима ли система АБС с российскими операционными системами и СУБД от Postgres Professional, «Ред софт» или «Аренадата софтвер». Если у партнёра есть сертификаты соответствия, это хороший знак.
- Если банк планирует обслуживать АБС самостоятельно, обязательно проговорите это с поставщиком — не все предлагают такую опцию.
- Чтобы не нарушить закон о хранении персональных данных и защитить важную информацию, проверьте, есть ли у поставщика лицензия ФСТЭК и ФСБ.
- Посмотрите, можно ли со временем масштабировать АБС, чтобы автоматизировать новые бизнес-процессы банка и не искать подрядчиков.
Автоматизированная банковская система. Проблемы, поиски, решения.
Чаще всего при встрече с коллегами из других банков приходится отвечать на вопрос: какой операционный день и какая база данных используются в банке? Безусловно, каждый отстаивает свою систему как наиболее оптимальную. В этой статье мы приводим доводы, которыми руководствовались при выборе той или иной системы, и рассматриваем способы решения проблем, связанных с Главной книгой. Итак, почему мы отдали предпочтение «БИСКВИТу» и Progress, а не собственной разработке программы операционного дня банка?
Конечно, соблазн иметь свою систему большой. Во-первых, потому, что «хозяин» может оперативно вносить изменения при частых доработках в банковском законодательстве. Во-вторых, это будет собственная крупная разработка, которой можно гордиться, пока она не устареет, а устареет, кстати сказать, в условиях информационного взрыва быстро. В-третьих, ведущие программисты могут не беспокоиться об увольнении, поскольку попадают в разряд незаменимых. Однако, по оценкам некоторых специалистов, трудоемкость разработки автоматизированной банковской системы (АБС) составляет порядка 100-300 человеко-лет. Возможно, такие оценки несколько завышены, тем не менее системы, представленные на рынке банковских программных продуктов, создавались коллективами разработчиков в течение нескольких лет.
В условиях растущей конкуренции и борьбы за рынок банковских услуг Банк «Каспийский» не имел ни времени, ни возможности набрать штат программистов и постановщиков, чтобы начать разработку собственной системы. Кроме того, существует еще один неприятный момент для разработчиков, работающих непосредственно в банках, — это требование Национального Банка Республики Казахстан (НБ РК) о разграничении прав доступа в соответствии с международными стандартами. Из этого требования следует, что разработчики программ не должны заниматься их эксплуатацией, а сотрудники банка, использующие программы, не должны иметь возможность вносить в них изменения. Очень трудно соблюсти эти требования в наших условиях, когда программисту приходится выполнять функции и оператора, и администратора базы данных, а иногда и бухгалтера. Все эти аргументы, а также и собственный опыт по разработке и эксплуатации различных операционных дней банка приводят к мысли о том, что все-таки покупать следует тиражируемую АБС у фирм-разработчиков.
Следующий вопрос: какую базу данных использовать для АБС€ Хотя многие банки в Казахстане используют устаревшие системы, спроектированные на основе dBase, мы не хотели заранее закладывать отставание в развитие АБС. По той же причине мы отказались и от систем Btrieve. Отвергая эти системы, мы ни в коем случае не хотим обидеть людей, которые многое сделали для автоматизации банковских работ c их использованием.
Выбор среди наиболее известных баз данных сводится на сегодняшний день к выбору между Oracle, Sybase, Informix, MS SQL Server и Progress. Тут не последнюю роль сыграл принцип «цена — качество». Среди всех перечисленных баз данных (БД) самой мощной, но и самой дорогой в эксплуатации является Oracle. Остальные БД примерно однотипны, но Progress при этом дешевле. Исследования, проведенных компанией Aberdeen Group, показали, что эксплуатация Progress Workgroup Server в течение пяти лет обходится на 21% дешевле, чем Microsoft SQL Server, и на 70% дешевле, чем Oracle аналогичной конфигурации. Достигнуто это за счет более низкой цены продажи и более простого, а значит, и дешевого сопровождения БД при ее высокой надежности. О последнем свидетельствует, например, такой случай. Во время демонстрации работы системы тогда еще заместителю председателя НБ РК Бектасову А.А. в разгар рабочего дня был выключен сервер, затем его снова включили. После этого в течение нескольких минут автоматически произошел откат незавершенных транзакций и была восстановлена БД, что практически никак не отразилось на работе банка. Из выводов, к которым пришла Aberdeen Group, следует, что Progress является «рентабельной и надежной базой данных, с простой инсталляцией, сопоставимой, если не лучшей по качеству, с другими базами данных, обладающей ошибкоустойчивостью и надежностью. Данная БД эффективна для решения проблем автоматизации малых, средних организаций и больших корпораций и предъявляет самые низкие требования к обслуживанию и ресурсам». Конечно, в 1996 г. у нас не было этих данных, но, основываясь на указанных выше сопоставлениях и сравнивая имеющиеся на базах данных АБС, мы выбрали Progress, а вместе с ним и БИСКВИТ.
Что касается операционной системы, то по рекомендации разработчика была выбрана ОС UNIX, которая и сейчас остается одной из наиболее надежных, высокопроизводительных, гибко настраиваемых и масштабируемых операционных систем (ОС). Правильно выбрав ту или иную версию UNIX для подходящей аппаратной платформы, можно получить центральную ЭВМ практически любой производительности с рекордно низким уровнем параметра «цена — производительность». И вот тут хотелось бы бросить камешек в огород всеми нами любимой фирмы Microsoft, которая успевает своим новым программным обеспечением почти полностью забить память и процессоры еще только готовящихся к выпуску компьютеров.
Для работы интегрированной банковской системы БИСКВИТ мы используем «хост-терминальную» схему. В этом случае «процесс-сервер» и «процесс-клиент» выполняются на центральной ЭВМ (так называемом «хосте»), а на рабочем месте происходит лишь ввод и отображение данных. Такой «хост-терминальный» подход позволяет существенно минимизировать требования, предъявляемые к оборудованию персонального рабочего места, поскольку программный эмулятор терминала не требует большой вычислительной мощности ЭВМ и в зависимости от выбора конкретной программы-эмулятора может использоваться под различными ОС, в том числе и под DOS. Естественно, что при этом значительно снижается и нагрузка на сеть. Согласитесь, что данный способ работы позволяет значительно уменьшить затраты на покупку оборудования, так как можно, например, использовать компьютеры с 286 и 386 процессорами. Трудно поверить, но остается фактом, что, внедряя ИБС БИСКВИТ и эксплуатируя систему в течение нескольких первых месяцев, администратору БД пришлось работать на компьютере с 286 процессором. При этом самым большим неудобством было написание отчетов о проделанной работе в лексиконе, но никак не сама эксплуатация системы.
Теперь хотелось бы поделиться с читателями своим опытом в решении созданной Национальным Банком Республики Казахстан проблемы Главной книги (ГК). Тут НБ РК, проявляя под давлением консультантов из IBTCI заботу о менеджменте коммерческих банков, на самом деле сильно подтолкнул процесс автоматизации банков второго уровня к развитию (по крайней мере в нашем банке точно). Конечно, можно было легко создать видимость существования Главной книги, написав некоторую отдельную от основной базы «примочку» на dBase, или подешевке купить ГК в банковском сервисном бюро. Но в данном вопросе, несмотря на мировой кризис и трудности в экономике, руководство банка проявило принципиальность, и в результате банк пошел на значительные расходы, связанные не только с внедрением Главной книги, но и с дальнейшей автоматизацией банковских работ. В конце 1998 г. нами была приобретена лицензия на использование следующей версии ИБС БИСКВИТ как для головного офиса (ГО), так и для каждого филиала. В этой версии (версия 4.1) уже исключен старый План счетов, но зато специально для банков Казахстана предусматривается ведение Главной книги. Для ее ведения мы, в свою очередь, разработали единый для головного офиса и всех филиалов бланк распоряжения на открытие счета, в котором предусматривается проставление необходимой, как для ГК, так и для других целей, информации о счетах и клиентах, на основании которой в дальнейшем Главная книга и формируется. Самым трудным для нас было, да и сейчас является, формирование ГК по каждому филиалу и по банку в целом. Вначале мы собрались получать отчеты по Главной книге из каждого филиала, а потом формировать сводную ГК, но тогда возникает вопрос: как быть с проводками по ГК каждого филиала, да и где гарантия, что отчет по ГК филиала составлен верно? Статистика показывает: сколько бухгалтеров, столько и балансов, не говоря уже о таком новом деле, как ведение ГК, назначение которой только сейчас становится ясным, а уж как ее составлять, понятно далеко не всем. Таким образом, было решено составлять Главную книгу самим в головном офисе на основе всех проводок, которые делаются в нем и в филиалах. Для этого на основе распоряжения на открытие счета мы создали макет телеграмм на открытие, изменение, а также закрытие счета и макет проводок. Завели в ГО операционный день на каждый филиал, внесли туда всех клиентов с признаками, открыли все счета с признаками и в течение декабря 1998 г. получили вступительные балансы по каждому филиалу. Теперь филиалы шлют нам телеграммы проводок, которые автоматически втягиваются в операционный день соответствующего филиала. Далее для филиала формируются баланс, проверочные ведомости, которые затем отсылаются обратно для проверки. Если что-то не совпадает, филиал имеет возможность подкорректировать. В итоге в головном офисе владеют почти всей информацией о филиале и имеют возможность оперативно составлять большинство требуемых отчетов. Точно так же можно отслеживать остатки, обороты и проводки по счетам Главной книги как каждого отдельного филиала, так и банка в целом.
Для того чтобы эта схема заработала, программистам и бухгалтерам в головном офисе и в филиалах пришлось много поработать, да и сейчас, пока старые формы не отменены, приходится несладко, но, как всегда бывает, основная работа еще впереди. Конечно, в первую очередь, продолжатся работы по совершенствованию Главной книги, будут уточняться и создаваться новые параметры для ее составления с целью минимизации оперативных управленческих форм отчетностей. Необходимо, чтобы данный журнал учета начал работать в реальном режиме времени, а для этого понадобятся соответствующие каналы связи, внедрение ИБС БИСКВИТ во всех филиалах и создание в головном офисе единой базы данных на основе репликаций, а не с помощью обмена телеграммами. Это, в свою очередь, позволит обслуживать клиентов банка в любом из филиалов, независимо от того, где территориально расположен клиент.
Загадки АБС
Банковский вклад — отнюдь не такой простой и понятный продукт для населения, как принято считать. В этом могли убедиться те клиенты Промсвязьбанка, которые с мая начали оставлять на форуме Банки.ру гневные отзывы о работе этой кредитной организации. Постараемся разобраться в особенностях тарифной политики и АБС Промсвязьбанка.
Несовершенная версия
С 20 апреля в Промсвязьбанке действует новая редакция «Тарифов на расчетно-кассовое обслуживание в российских рублях и иностранной валюте для физических лиц». Одновременно с этим обновилась автоматизированная банковская система (АБС) Промсвязьбанка, которая в том числе рассчитывает комиссии, взимаемые по клиентским операциям.
«Банк внес изменения и уточнения в формулировки и примечания к тарифам, более детально разъясняющие порядок их применения, — комментируют в Промсвязьбанке. — Указанные изменения внесены в том числе по фактам обращения клиентов».
«Банк обновил процедуры автоматического «распознавания» источников происхождения средств (наличных и безналичных), а также сроки фактического нахождения денег на счете, — поясняют далее в Промсвязьбанке. — Доработки в автоматизации тарифов расчетно-кассового обслуживания исключили возможность ошибочного невзимания комиссии за снятие наличных».
Иными словами, как отмечают в банке, прежде с клиентов несовершенства АБС не взимали комиссию за определенные операции, несмотря на то что еще в старых тарифах она была указана.
Претензии к работе банка у вкладчиков, согласно отзывам на форуме Банки.ру, появились после 20 апреля. Один из клиентов жаловался, в частности, на то, что в отделениях и call-центре заявляли: теперь в отношении вкладов, открытых до 20 апреля, будут применяться новые тарифы. Другая претензия вкладчиков — при досрочном снятии части средств с депозита с них удерживалась комиссия, чего прежде, по их словам, не было. Иногда, впрочем, удавалось получить свои деньги без комиссии, объяснив операционисту в отделении, что договор на открытие срочного вклада был заключен до 20 апреля. По утверждению клиентов, были случаи, когда сотрудники банка брали инициативу в свои руки: посоветовавшись с руководством, операционисты отдавали деньги вкладчику без комиссии, несмотря на то что автоматизированная система ее выставляла.
Некоторые клиенты решили выяснить причины происходящего и направили свои претензии как в Промсвязьбанк, так и в ЦБ (два вкладчика предоставили в распоряжение Банки.ру копии ответов от регулятора и кредитной организации).
Как отмечают в банке, «письменные обращения клиентов носили единичный характер. В целом было менее 10 обращений по всей сети».
С комиссией…
В старых тарифах банка есть пункт 4.1.7, согласно которому комиссия не взимается, если средства поступили на банковский счет / счет по вкладу безналичным путем в результате конверсионной операции. Именно на этот пункт тарифов ссылались, в частности, вкладчики банка Игорь Вальков и Дмитрий Орлов, обращаясь за разъяснениями в Промсвязьбанк и в ЦБ.
Игорь Вальков, еще в начале года открывший вклад «Мой мультивыбор», решил снять часть средств, предварительно конвертировав их из евро в рубли. За обналичивание банк взял с клиента комиссию в размере 2%. По утверждению клиента, прежде за подобные операции комиссия с него не бралась.
Банк объясняет свое решение следующим образом. Этот пункт договора распространяется только на операции с текущими счетами и счетами вкладов до востребования. Операция, совершенная Вальковым, как считают в Промсвязьбанке, регулируется другим пунктом тарифов, а именно 4.1.3, согласно которому «при досрочном снятии средств или их части со счета срочного вклада комиссия не взимается, если деньги находились на счете не менее одного календарного месяца». Если же они пролежали там менее 30 дней, то при их обналичивании берется комиссия 2%.
В тарифах банка прямо не говорится о том, что конверсионные операции внутри вклада «Мой мультивыбор» подпадают под действие этого пункта (заключая договор, клиент формально открывает три вклада — в рублях, долларах и евро). В своих ответах как клиенту, так и Банки.ру Промсвязьбанк поясняет суть пункта 4.1.3: «Любые денежные средства, внесенные на счет срочного вклада, и все дальнейшие операции по таким счетам, в том числе конверсия, производятся в соответствии с условиями срочных вкладов и по тарифам, предусмотренным для операций по счетам срочных вкладов».
Отметим, что до 20 апреля за аналогичные операции Промсвязьбанк не взимал комиссии, несмотря на то что все эти пункты тарифов были в силе. То, что эти вкладчики прежде не платили за такие операции, банк как раз и объясняет несовершенством прежней версии АБС.
«Банк предлагает вклад «Мой мультивыбор» как инструмент регулирования срочных накоплений клиентов в условиях резко меняющегося курса иностранных валют, а не для конверсии денежных средств по льготному курсу с последующим снятием», — подчеркивают в Промсвязьбанке.
С 20 апреля там введен новый обменный курс по безналичным операциям (раньше он совпадал с наличным обменным курсом). «Например, 25 апреля наличный курс доллара в банке составлял 34,3 рубля, безналичный — 33,5 рубля», — указывают в банке. Официальной информации об этих изменениях, однако, на сайте кредитной организации пока нет.
…и без комиссии
С другого клиента банка Дмитрия Орлова, у которого также открыт вклад «Мультивыбор», комиссию так и не сняли. «Ознакомившись с отзывами на форуме Банки.ру, не поленился и позвонил в call-центр, где мне сообщили, что комиссию будут взимать по новым тарифам», — рассказывает Дмитрий, который сразу после этого написал официальную претензию в ЦБ, приложив к письму запись разговора с сотрудником Промсвязьбанка. От регулятора пришел ответ, в котором говорилось, что взимать комиссии по новым тарифам банк не имеет права, а сотрудники call-центра ввели его в заблуждение, предоставив неверную информацию. Это, кстати, признают и в самом банке.
Когда Орлов пришел досрочно снимать часть средств со вклада, выяснилось, что брать комиссию с него не будут. В Промсвязьбанке это объясняют тем, что на момент выдачи наличных у клиента на счете в том числе лежали средства сроком более 30 дней, из них и была выдана сумма без комиссии.
Банк разрабатывает специальную форму отчета для клиентов, чтобы те могли получить или отчет, или подробный комментарий от сотрудника отделения и сall-центра о том, как остаток средств на счете делится на облагаемый и не облагаемый комиссиями. Пока же такой услуги в банке нет.
С 20 апреля, по утверждению клиентов, были случаи, когда АБС Промсвязьбанка начисляла комиссии, которые в итоге не были взяты с вкладчиков.
Так, Игорь Вальков уже после 20 апреля внес наличные средства на свой мультивалютный вклад в Москве и решил снять их менее чем через 30 дней в Воронеже. В отделении ему насчитали 2% комиссии. Как отмечают в банке, «в отношении этой операции АБС не может распознавать источник происхождения средств, такая проводка не имеет отличительных признаков в отношении наличных или безналичных поступлений. В этих случаях применяется «корректировка», о правилах применения которой у сотрудников есть соответствующие инструкции». Промсвязьбанк не считает своей ошибкой подобное начисление комиссий, которые в итоге не взимаются.
К сожалению, вкладчики многих розничных банков сталкиваются с подобными проблемами. В этом можно убедиться, читая отзывы клиентов в «Народном рейтинге». Портал Банки.ру планирует и дальше публиковать статьи об особенностях условий обслуживания населения в российских банках.
Наталья РОМАНОВА, Banki.ru
\n \n\t\t\t \n\t\t\t \n\t\t \n\t»,»content»:»\t\t
\n\t\t\t\u0412\u044b \u043d\u0435 \u0430\u0432\u0442\u043e\u0440\u0438\u0437\u043e\u0432\u0430\u043d\u044b \u043d\u0430 \u0441\u0430\u0439\u0442\u0435.\n\t\t \n\t\t
\n\t\t\t \n\t\t\t\t\u0412\u043e\u0439\u0434\u0438\u0442\u0435\n\t\t\t \n\t\t\t\u0438\u043b\u0438\n\t\t\t \n\t\t\t\t\u0437\u0430\u0440\u0435\u0433\u0438\u0441\u0442\u0440\u0438\u0440\u0443\u0439\u0442\u0435\u0441\u044c.\n\t\t\t \n\t\t \n\t»>’ >