Калькуляторы

Узнайте стоимость поездки и необходимое количество литров, зная расстояние, которое планируете проехать.
Калькулятор расстояния по сумме денег
Посчитайте на какое расстояние и количество литров вам хватит определенной суммы денег.
Калькулятор расстояния по литрам
Узнайте расстояние, на которое вам хватит определенного количества литров.
Калькулятор расхода топлива на 100 км
Узнайте средний расход топлива автомобиля на 100 километров по пройденному расстоянию на счетчике и количеству литров израсходованного топлива.
На сколько хватит денег у России?
С высокой долей вероятности, дефицит бюджета РФ в этом году будет намного выше запланированных 3 трлн руб. (или 2% ВВП), и может составить, по оценкам UIF, 5-6 трлн рублей, если, конечно, не будет предпринято каких-то дополнительных действий в виде девальвации рубля и/или повышения налогов.
Где Россия возьмет ресурсы для покрытия дефицита? По опыту 2022 года источником, с большой вероятностью, может стать Фонд Национального Благосостояния (ФНБ), в котором аккумулировались раньше сверхдоходы от экспорта энергоресурсов.
При этом ликвидная часть ФНБ на 1 февраля 2023 составила 6,3 трлн рублей.
Означает ли это, что деньги фонда могут закончиться уже к концу этого года или в начале 2024?
В начале февраля Минфин РФ обнародовал данные по федеральному бюджету за январь: всего доходы снизились по сравнению с январем 2022 года на 35% или на 733 млрд руб., в том числе нефтегазовые на 370 млрд руб. и ненефтегазовые на 363 млрд руб.
По нефтегазовым доходам причина понятна – цена на нефть марки Urals, которая является индикатором экспортных цен на российскую нефть, в январе 2023 была на 29% ниже, заложенной в бюджете РФ (49,5 долл./бар. против 70 долл./бар.).
Здесь кроются основные риски для бюджета РФ 2023. Если цена нефти будет ниже предусмотренных прогнозом Минэкономики 70 долл. за баррель по ряду причин:
а) влияние санкций Запада в виде потолка цен,
б) рецессии мировой экономики, падения спроса и как следствие снижения цены на нефть,
в) и того и другого вместе,
то нефтегазовые доходы бюджета могут оказаться существенно ниже запланированных Минфином.
Если предположить, что среднегодовая стоимость российской нефти будет 50 долл., то вместо запланированных 9 трлн руб., Минфин может получить только 6 трлн руб., а это означает, что дефицит бюджета может составить не 3 трлн руб., а 6 трлн руб. Но к этому вернемся чуть позже.
Возвращаясь, к январской статистике – снижение ненефтегазовых доходов, которые являются более показательными с точки зрения оценки внутреннего состояния российской экономики, Минфин пояснил изменением порядка возмещения НДС, которого якобы не было в январе 2022 года, и возмещением переплат налога на прибыль в предшествующие периоды.
То есть можно допустить, что ситуация здесь может выровняться в следующие месяцы, на что указывает и формулировка Минфина «в целом объем поступлений ненефтегазовых доходов по итогам января 2023 года соответствует динамике, заложенной при формировании закона о бюджете (№466-ФЗ от 05 декабря 2022 года)».
Поэтому здесь остается только наблюдать в динамике следующих месяцев.
Расходы бюджета в январе выросли на 59% или на 1 153 млрд руб. по сравнению с январем годом ранее. Дефицит составил 1,76 трлн руб. против профицита в 0,125 трлн руб. в январе 2022 г.
Что из этого следует:
- Делать выводы и оценки только лишь исходя из данных одного месяца некорректно, как, собственно, и говорить о каком-то надвигающемся коллапсе бюджетной системы РФ.
- С уверенностью можно утверждать одно – тенденция для России остается негативной:
- В 2022 году Россия стала бенефициаром энергетического кризиса и высоких цен на энергоресурсы. Но основные выгоды были получены в первом полугодии 2022 года, тогда Минфину удалось получить профицит бюджета в 1,5 трлн руб. и сформировать подушку безопасности. Во втором полугодии дефицит Бюджета уже составил 4,8 трлн руб.
- В декабре 2022 года, когда начали действовать санкции на нефть, доходы бюджета от нефти упали на треть. Расходы в декабре выросли более чем на 2 трлн руб. сверх того, что было запланировано.
Какие еще факторы, могут негативно повлиять на бюджет РФ в 2023 году:
- Более низкие цены на нефть, чем предусмотрено Бюджетом (об этом мы писали выше). И вероятность этого фактора достаточно высока, с учетом того, что Запад выбрал тактику – не ограничивать физические объемы поставок российской нефти на мировой рынок, а ограничивать ее стоимость и соответственно доходы РФ. Если просто запрещать поставки российской нефти, то резкое выпадение с рынка такого объема (до санкций Россия поставляла около 5–7,5 млн баррелей/день, а по состоянию на конец января – 3,6 млн баррелей/день), неминуемо приведет к стремительному скачку цен, а РФ, так или иначе продолжая осуществлять поставки на мировой рынок, только выиграет от высоких цен.
- Рост военных расходов, что также вполне вероятно, с учетом того, что по факту сейчас идет война на истощение.
- Более слабый экономический рост, чем заложено в бюджет. Здесь пока достаточно сложно делать оценки, нужно посмотреть, как Россия будет адаптироваться к санкциям на нефтепродукты. Пока есть информация о том, что часть российских НПЗ останавливаются на плановые ремонты (это от 2-х недель до 1,5-2-х месяцев простоя и ожидаемое сокращение годового производства до 15%). Кроме того, есть много факторов, которые могут повлиять на экономику как в одну сторону, так в другую. Напомним, что в марте 2022 года эксперты и официальные власти РФ прогнозировали падение ВВП на 7-15%, а по факту сокращение составило всего 2,2% (предварительная оценка). Ошиблись практически все, недооценив адаптивность экономики (санкции вводились постепенно и не для всех сразу).
С другой стороны, есть т.н. факторы поддержки бюджета:
- рост НДПИ, повышение налога на прибыль для экспортеров сжиженного газа (хотя это в принципе уже предусмотрено бюджетом – соломка, которую подстелил себе Минфин)
- ожидаемое снижение выплат нефтеперерабатывающим заводам (аналогично)
- инфляция и девальвация рубля. В этом году ожидается минимум двухкратное сокращениеположительного сальдо счета текущих операций по сравнению с 227 млрд долл. в 2022 году (опять же на фоне снижения нефтегазовых экспортных доходов и постепенного восстановления импорта). Вообще вероятность умеренной девальвации – до 80-90 рублей за доллар – достаточно высока, с учетом того, что это будет выгодно и экспортерам, и бюджету. В 2022 году все-таки высокие цены на энергоресурсы (особенно в первой половине года) позволили сместить приоритет ЦБ на стабилизацию валютного рынка и ценовую стабильность (сдерживание роста цен).
С учетом всех вышеизложенных факторов, и особенно, фактора цен на нефть, можно допускать, что дефицит бюджета в 2023 году может подняться до 5-6 трлн руб., что будет эквивалентно 3-4% ВВП. Цифра на самом деле не критическая. Но вопрос – что при этом будет с ФНБ, ликвидная часть которого оценивается в 6,3 трлн рублей (по состоянию на 1 февраля 2023).
Посмотрим, как был покрыт дефицит бюджета в 2022 года (3,3 трлн руб.):
- 2 трлн руб. было покрыто из ФНБ, причем из неликвидной его части (той части в валюте, которая заморожена). А это означает, что фактически была осуществлена эмиссия.
- размещение облигаций федерального займа (ОФЗ). Для справки: общий объем размещенных в 2022 году бумаг составил 3,3 трлн руб., что на четверть больше, чем разместили в 2021 г.
Таким образом, и в 2023 году, в случае необходимости, для финансирования платежей в рублях, в любой момент может быть включен «печатный станок» и тогда денег ФНБ, даже с учетом того, что из него напрямую финансируются некоторые национальные проекты (0,5-1,9 трлн руб. в 2023) хватит и на 2023 год, и на 2024-ый.
Опять же это если не будет сценария «коллапс», при котором происходит мировой кризис и схлопывание сырьевых цен, включая цен на нефть (не управляемая мягкая посадка экономик развитых стран, как это происходит сейчас, а именно кризис подобный 2008-2009 гг.)
У этого шага есть один очевидный минус для РФ – это инфляция, которая будет съедать доходы, сбережения (а значит и источник для инвестиций) и в конечном итоге приведет к еще большему обеднению населения.
Наиболее вероятно, что ЦБ будет противиться излишней эмиссии, понимая серьезность всех рисков, но многие решения в РФ принимаются в административном порядке, поэтому такой сценарий вместе с умеренной девальвацией рубля кажется нам наиболее вероятным.
Запасы – фикция: на сколько лет хватит нефти
В нулевые годы, когда цены на нефть стабильно росли и аналитики предсказывали все новые и новые максимумы, пугая рынки прогнозами о ценах в 150 или даже 200 долларов за баррель, популярны были оценки существующих в мире запасов нефти и количества лет, на которое миру этих запасов хватит. Поскольку тогда позиции нефти в энергетическом балансе были непоколебимы, а сланцевая нефть еще не вылилась на рынок и не снизила градус напряженности из-за ограниченности запасов этого незаменимого сырья, такие оценки носили зачастую ангажированно-пессимистический характер.
В результате финансово-экономического кризиса 2008-09 годов напряжение на рынках спало, а появление сланцевой нефти свело на нет всякие опасения, что нефть может внезапно закончится, поставив мир на грань энергетической катастрофы. Следом пришли зеленые технологии и разговоры об энергетическом переходе, с прогнозами о «пике потребления» то в 2045, то уже в 2030.
Потребление нефтепродуктов в мире
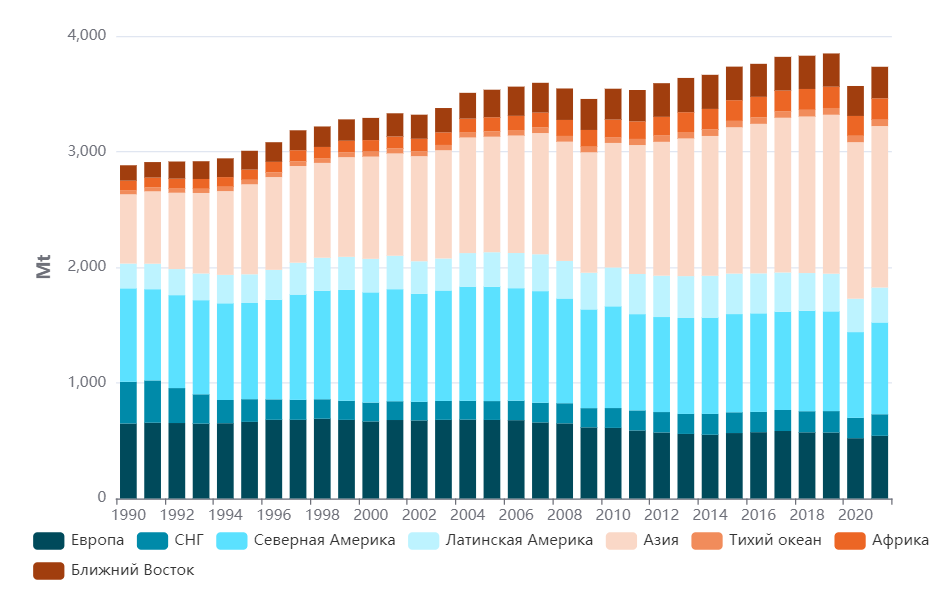
Обращаясь к статистике, мы можем заметить, что потребление нефти не торопится снижаться, или даже существенно замедлять рост.
Источник: enerdata.ru
Как видно на графике, лишь пандемия смогла снизить потребление. Тем не менее восстановление рынка уже произошло и прогнозируется дальнейший рост.
Также на исторических данных видно, что в периоды финансовых и экономических кризисов потребление ненадолго снижалось.
Регионами, которые показали стабильное существенное снижение потребления в долгосрочной перспективе, стала Европа, где потребление упало с пиковых 690 млн тонн нефтепродуктов (как производных нефти) в далеком 1998 году до 572 тонны в допандемийном 2019 году, и США, где потребление снизилось чуть меньше – с 989 млн тонн на пике в 2005 году до 863 млн тонн в 2019. Не очень-то много для в среднем 15-20 лет снижения.
Производство нефти и запасы
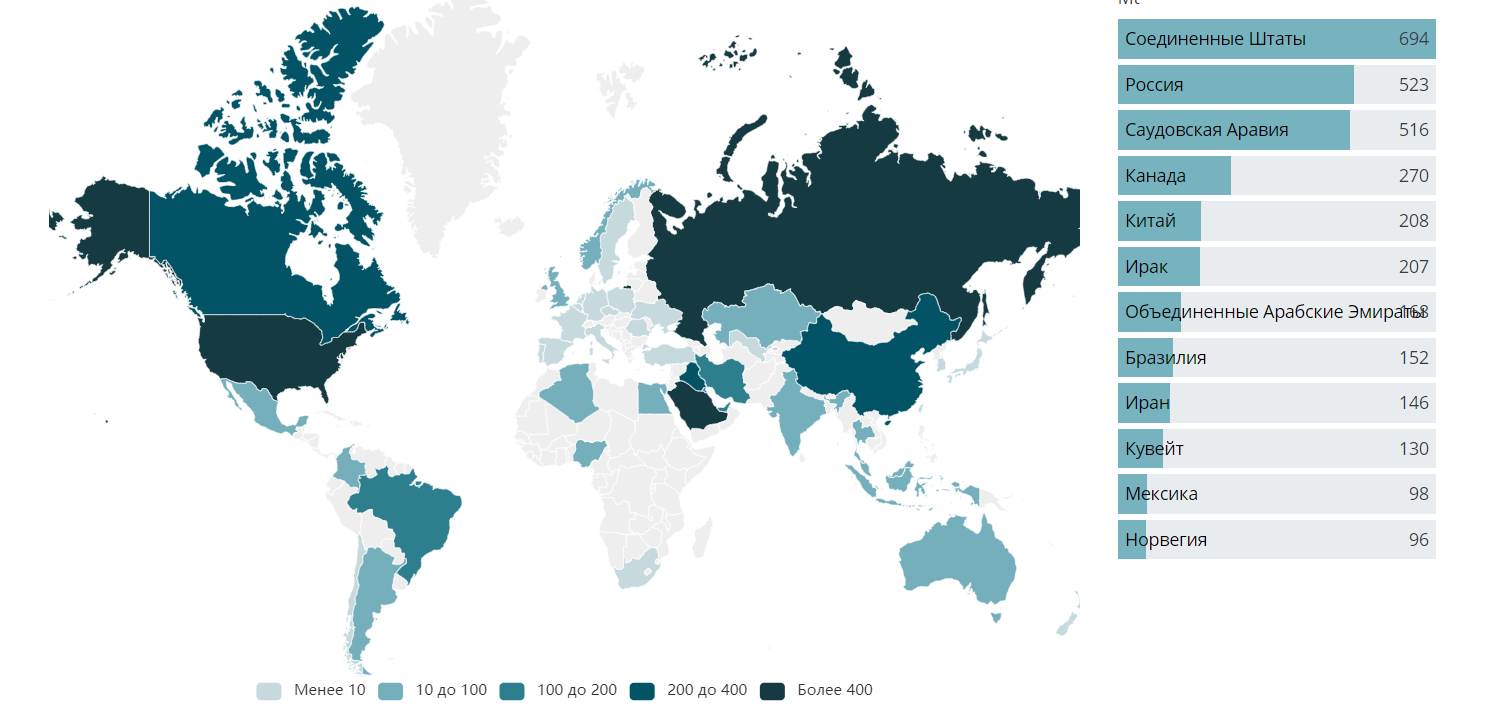
Производство нефти в мире на сегодняшний день находится примерно на уровне 75 млн баррелей в сутки. Распределено оно неравномерно. Несмотря на то, что значительное число стран в том или ином виде осуществляют добычу, более 60% объемов приходится всего на 10 крупнейших нефтедобывающих сран, а на 20 – уже более 90% объемов.
Источник: enerdata.ru
Крупнейшей нефтедобывающие страной с разгара «сланцевой революции» остаются США, Россия и Саудовская Аравия традиционно делят второе и третье место.
Добыча нефти, тыс. барр./сутки
Страна
2019
2020
Источник: Annual Statistical Bulletin 2021, OPEC
Интересно отметить и то, что объемы добычи и объемы запасов стран не всегда соотносятся по масштабу. Так, добывающие много нефти США обладают более чем скромными запасами, как, впрочем, и Россия. Обе страны израсходуют их при существующем уровне добычи и отсутствие пополнений в течение 20 лет. Для нефтяного рынка это небольшой срок.
С другой стороны, обладающая крупнейшими в мире запасами Венесуэла добывает чуть более 0,5 млн баррелей в сутки после ужесточения санкций и даже не входит в топ-20 списка выше (список ранжирован по 2020 году). Нефтяная промышленность Венесуэлы стремительно деградирует, а выход хотя бы на прежние объемы добычи потребует по меньшей мере нескольких лет без санкций и при наличии капиталовложений. Но вернемся к отправной точке.
Запасы нефти по странам:
Страна
Запасы, млрд барр., 2019 год
Страны списка
1 477,71
Источник: Annual Statistical Bulletin 2021, OPEC
Не только Россия и США, но и Китай, Мексика, Норвегия, Бразилия и некоторые другие страны имеют весьма ограниченные запасы.
Осталось сопоставить уровень добычи и уровень запасов и рассчитать количество лет, на которое миру хватит имеющейся нефти.
Страна
Запасы, млрд барр., 2019 год
Добыча тыс. баррелей/день в 2019 году
На сколько лет хватит
Добыча 2035
Добыча 2045
Страны списка
1 477,71
64 578,70
62,69
47 823,70
30 737,70
Как видим, имеющейся нефти при текущем уровне добычи и усредненной оценке запасов по миру хватит на 63 года. Однако нефть, как мы видим по уровням добычи, добывается не всегда там, где ее много. Так, если при текущих уровнях добычи экстраполировать уровень запасов не несколько лет или десятилетий вперед, то можно увидеть, что уже в 2035 году с рынка при отсутствии активной разведки новых запасов уйдет 15 млн баррелей суточной добычи (Мексика, Бразилия, США), или почти 25%. И это за 15 лет (относительно 2019 года). К 2045 году иссякнут запасы еще у нескольких стран, что выведет с рынка относительно 2019 года уже половину объемов.
Восполнение объемов за счет стран, где уровень запасов высокий, не всегда возможно, в противном случае эти страны, например Иран или Венесуэла, добывали бы больше нефти и сейчас. Такое восполнение может быть ограничено политическими мотивами, отсутствием условий для инвестирования (для внешних игроков) или технологий добычи (для внутренних) и др. Кроме того, это требует времени. Например, чтобы заменить на рынке нефти Россию, необходимо создать где-то инфраструктуру подобного масштаба, а это десятки, если не сотни миллиардов долларов инвестиций. За 10-20 лет в текущих условиях такой путь не пройдет никто.
Стоит, впрочем, отметить, что под запасами подразумевается лишь технологически извлекаемая нефть, добыча которой целесообразна при текущем уровне цен. Таким образом, при существенно более высоком уровне цен изменится и уровень запасов. С другой стороны, пример сланцевой нефти приучил инвесторов к осторожности: безмерные инвестиции при высоких ценах зачастую ведут к временному обвалу рынка. Так что даже относительно высокие текущие цены не вызывают бума инвестиций в отрасль, как это было в 2000-е.
Перспективы рынка нефти
В условиях вызванного пандемией кризиса, а также давления «зеленой» повестки к инвестициям в традиционную энергетику рынки относятся настороженно, однако здравый смысл подсказывает, что за 25 лет мир если и изменится сильно, то не весь: развивающиеся страны далеки от возобновляемых источников энергии, впереди динамичный рост экономик Индии, Индонезии, Египта, Филиппин и других развивающихся стран, делающих ставку на традиционные энергоносители. Статистика потребления нефти говорит о том, что пик в ближайшие годы достигнут не будет, а уход с рынка значительных объемов двух крупнейших нефтедобывающих стран – США и России – в течение 20 лет может вызвать сильнейший дефицит в моменте и небывалый шок предложения.
В условиях нынешней геополитической напряженности негативно на нефтяной рынок влияет и возникающая частичная сегментированность. Эмбарго на нефть России, Венесуэлы и Ирана добавляет рынку ограничений. В течение будущих лет они могут быть преодолены, однако уже сегодня такие ограничения сказываются на возможности инвестиций в разведку новых месторождений и восполнение запасов, что может обернуться большими проблемами в будущем.
Стоит ли опасаться энергетического кризиса? Ответ зависит от нескольких переменных, которые каждый сможет оценить для себя сам. Такими переменными являются: возможность стран выйти из нарастающего политического кризиса, способность развивать зеленую повестку без критического ущерба для традиционной энергетики, активность развития альтернативных нефти доступных традиционных источников энергии, динамика развития мировой экономики, роста населения планеты, изменение технологий и технологического уклада. Предсказать поведение всех переменных попросту невозможно, поэтому говорить о том, что мир неизбежно столкнется с острым дефицитом нефти преждевременно. Тем не менее такой сценарий возможен, ведь любой невозобновляемый ресурс когда-нибудь закончится, а если что-то и сможет изменить сложившийся технологический уклад – так это длительный период высоких цен на нефть.
Алексей Иртюго
публикуется с: 17.07.2020
На сколько лет хватит газа и нефти

Диаграммы, иллюстрирующие доказанные запасы нефти и природного газа по странам, по подсчетам специалистов энергетической компании BP на конец 2012 г., на сколько лет хватит этих запасов при сохранении нынешних темпов добычи. Инфографика ИТАР-ТАСС
Специалисты энергетической компании BP подсчитали, что мировых доказанных запасов нефти хватит на 53 года, природного газа – на 56 лет при существующем уровне добычи и потребления топлива. По доказанным запасам газа на конец 2012 г. Иран занял первое место с 33,6 трлн кубометров, обойдя Россию, запасы которой оцениваются в 32,9 трлн кубометров газа